

JPY Le carry trade, le piège de la BoJ. Analyse complète
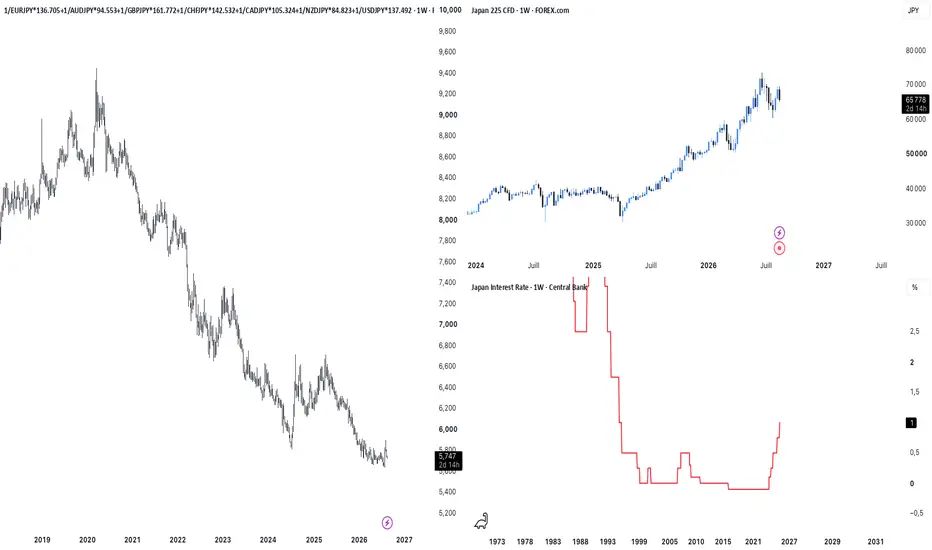
Pendant de nombreuses années, le Japon a vécu avec une inflation extrêmement faible, des taux proches de zéro et une politique monétaire ultra-accommodante.
En 2022, un changement macro majeur intervient.
Après le confinement, l'inflation mondiale explose et les grandes économies commencent à relever agressivement leurs taux pour la combattre.
Le problème pour le Japon est simple : **alors que quasiment toutes les grandes banques centrales resserrent leur politique monétaire, la BoJ reste extrêmement accommodante.**
Le différentiel de taux devient alors considérable.
C'est précisément dans cet environnement que le **carry trade** prend toute son ampleur : les investisseurs empruntent ou vendent du JPY à faible coût pour placer leur capital dans des devises offrant des rendements supérieurs.
Résultat : pression vendeuse structurelle sur le JPY.
Et cette dépréciation n'est pas neutre pour l'économie japonaise.
Le Japon est fortement dépendant des importations, notamment pour l'énergie, les matières premières et de nombreux biens intermédiaires. Une monnaie qui se déprécie rend mécaniquement ces produits plus chers en yen.
On obtient donc un cercle potentiellement vicieux :
**JPY faible → importations plus chères → inflation importée → baisse du pouvoir d'achat → pression sur les marges → nécessité pour les entreprises d'augmenter leurs prix.**
À court terme, cela peut soutenir le chiffre d'affaires nominal des entreprises.
Mais à mesure que les coûts augmentent, les entreprises ne peuvent pas nécessairement répercuter l'intégralité de cette hausse sur leurs clients.
Les marges finissent alors sous pression.
---
## Où en est le Japon aujourd'hui ?
Les taux ont commencé à remonter depuis 2024.
Mais le point important est que la normalisation monétaire japonaise reste loin d'être terminée.
L'inflation a reculé par rapport à ses plus hauts, mais elle reste suffisamment présente pour maintenir la BoJ dans une logique de normalisation progressive.
Dans le même temps :
* croissance faible mais relativement stable ;
* chômage historiquement bas ;
* salaires en hausse ;
* consommation encore résiliente ;
* confiance des entreprises relativement solide ;
* marché actions toujours soutenu.
Mais un phénomène m'intéresse particulièrement :
**les Japonais épargnent moins et continuent de consommer.**
Le taux d'épargne est en forte baisse alors que les dépenses restent élevées.
Cela signifie que les ménages puisent davantage dans leur épargne pour maintenir leur niveau de consommation, alors même que le coût de la vie augmente.
Pour moi, cela ressemble de plus en plus à une économie **en milieu de cycle qui surchauffe, avec des tensions inflationnistes qui persistent alors que la croissance reste faible.**
Et c'est précisément là que le problème commence pour la BoJ.
---
# Le véritable piège de la BoJ
La BoJ se retrouve face à un dilemme.
Elle souhaite :
**→ une inflation suffisamment élevée**
**→ des salaires en hausse**
**→ le plein emploi**
**→ une croissance qui reste positive**
**→ une normalisation progressive des taux**
**→ un JPY suffisamment fort pour limiter l'inflation importée.**
Mais chacune de ces variables peut entrer en conflit avec les autres.
Si la BoJ augmente trop rapidement ses taux, elle risque de :
**→ ralentir la consommation**
**→ augmenter le coût du crédit**
**→ réduire l'investissement**
**→ détériorer les conditions financières**
**→ ralentir la croissance**
**→ peser sur l'emploi**
**→ faire baisser l'inflation.**
Autrement dit, **la BoJ doit monter ses taux pour soutenir sa devise et contrôler l'inflation, mais elle ne peut pas monter ses taux trop rapidement sans casser une croissance déjà faible.**
C'est le piège.
---
# Et le marché actions ?
C'est également un point important.
La hausse des taux n'est pas uniquement un problème pour le JPY.
Elle devient progressivement un problème pour les actions japonaises.
Des taux plus élevés signifient :
**coût du capital plus élevé → financement plus cher → investissement moins rentable → valorisations plus faibles.**
Les entreprises très endettées sont évidemment les premières à souffrir.
Mais même les entreprises solides peuvent voir leur valorisation comprimée lorsque le taux sans risque augmente.
Le Japon bénéficie actuellement d'un environnement extrêmement favorable aux entreprises : yen faible, demande solide, inflation nominale et amélioration des salaires.
Mais si la BoJ poursuit sa normalisation, une partie de ce soutien disparaît.
Et si, simultanément, le JPY continue de se déprécier, les coûts d'importation continuent d'augmenter.
C'est là que le scénario devient beaucoup moins favorable.
---
# Le problème de la balance commerciale
Le Japon reste très dépendant du commerce extérieur et importe une quantité importante de biens, d'énergie et de matières premières.
Une devise qui se déprécie rend mécaniquement ces importations plus coûteuses en JPY.
Si cette dépréciation devient persistante, le Japon peut se retrouver dans une situation où :
**JPY faible → importations plus chères → inflation → pression sur les ménages → hausse des salaires nécessaire → hausse des coûts pour les entreprises → pression sur les marges.**
Les entreprises peuvent essayer de répercuter ces coûts sur les consommateurs.
Mais plus les prix augmentent, plus le pouvoir d'achat réel diminue.
Et plus la consommation ralentit.
On revient donc encore une fois au même problème :
**la faiblesse du JPY soutient l'économie nominale à court terme, mais peut progressivement devenir destructrice si elle devient excessive et persistante.**
---
# Où sont les flux ?
C'est probablement la question la plus intéressante actuellement.
**Les Japonais consomment.**
**Les entreprises restent relativement sereines.**
**Le marché actions reste soutenu.**
**Les Money Market Funds japonais ne semblent pas constituer un véritable refuge.**
**Le JPY reste sous pression via le carry trade.**
Les investisseurs recherchent du rendement.
Tant que le différentiel de taux reste suffisamment important, vendre du JPY pour acheter des actifs offrant un rendement supérieur reste rationnel.
Et c'est précisément ce qui rend le carry trade aussi difficile à inverser.
Une hausse de 25 bps ne suffit pas nécessairement à rendre le JPY suffisamment attractif si le différentiel de rendement avec les autres économies reste important.
---
# Le scénario que je privilégie
Dans l'état actuel des choses, une hausse agressive des taux me paraît difficilement envisageable.
Elle pourrait provoquer exactement ce que la BoJ ne souhaite pas :
**moins de croissance + moins de consommation + moins d'emploi + moins d'inflation.**
Le scénario le plus cohérent me semble donc être celui d'une **normalisation extrêmement progressive**.
Le marché price déjà une partie des prochaines hausses.
La BoJ ne pourra réellement accélérer que si :
**inflation ↑**
**salaires ↑**
**croissance ↑**
**chômage reste bas**
**consommation reste solide.**
Si ces données commencent à se détériorer, une hausse de taux devient beaucoup plus difficile à justifier.
Et dans ce scénario, le JPY risque de rester sous pression.
---
# Le principal risque : la Japonisation
Le véritable risque pour le Japon serait de se retrouver dans une situation où :
**inflation élevée + croissance faible + dette élevée + taux insuffisamment élevés.**
La BoJ devrait alors choisir entre deux mauvaises solutions :
**1. Monter les taux**
→ soutenir le JPY et combattre l'inflation
→ mais détériorer davantage la croissance et les conditions financières.
**2. Maintenir les taux bas**
→ protéger la croissance
→ mais maintenir la pression sur le JPY et l'inflation importée.
C'est pour moi le cœur du problème japonais.
Une forme de **Japonisation** pourrait devenir le scénario dominant si la BoJ échoue à normaliser suffisamment sa politique sans casser la croissance.
---
# Mon biais
Tant que le carry trade reste suffisamment attractif et que le différentiel de taux demeure important, **je privilégie les shorts JPY.**
Mais le principal signal d'invalidation serait une combinaison de :
**inflation persistante + croissance solide + salaires élevés + BoJ nettement plus hawkish.**
Dans ce cas, la normalisation monétaire deviendrait crédible et le carry trade pourrait progressivement se défaire.
À l'inverse :
**baisse de l'inflation + ralentissement de la croissance + détérioration de la consommation = bearish JPY.**
Et c'est précisément ce que je surveille.
Pour les actions japonaises, le risque est différent : **tant que la consommation et la confiance restent fortes, le contexte peut rester bullish. Mais si la BoJ doit continuer à monter ses taux alors que le pouvoir d'achat s'érode et que les coûts d'importation augmentent, le soutien actuel pourrait rapidement disparaître.**
La hausse des taux finirait alors par peser simultanément sur :
**les valorisations, le crédit, l'investissement, la consommation et les marges.**
C'est pourquoi, dans le contexte actuel, **tant que le problème du carry trade n'est pas réellement résolu, je continue de privilégier les shorts sur le JPY.**

Clause de non-responsabilité
Les informations et publications ne sont pas destinées à être, et ne constituent pas, des conseils ou recommandations financiers, d'investissement, de trading ou autres fournis ou approuvés par TradingView. Pour en savoir plus, consultez les Conditions d'utilisation.
Clause de non-responsabilité
Les informations et publications ne sont pas destinées à être, et ne constituent pas, des conseils ou recommandations financiers, d'investissement, de trading ou autres fournis ou approuvés par TradingView. Pour en savoir plus, consultez les Conditions d'utilisation.