BTC — Un changement de régime à deux vitessesBTC — Un changement de régime à deux vitesses
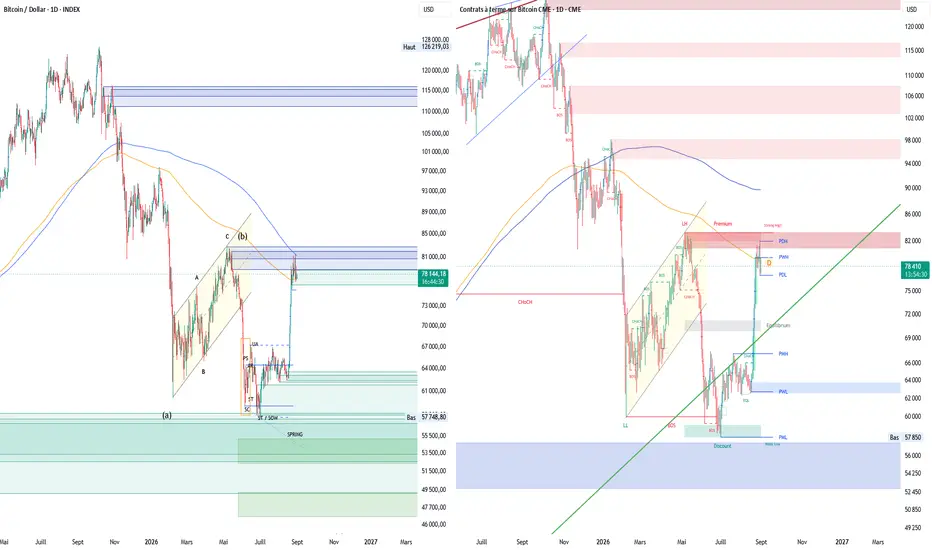
BTC Index - CME - Daily - Logarithmique
En suivant la reconstruction de Bitcoin autour de deux moyennes longues : l’EMA350 et la SMA350 je fais le constat suivant.
La comparaison entre l’Index BTC et le CME fait apparaître une nuance importante : le changement de régime ne se trouve pas au même stade selon le marché observé.
Sur l’Index, Bitcoin a déjà repris son EMA350 Daily et est venu tester sa SMA350 dans la zone des 81–82 k$.
Sur le CME, la situation est différente : le prix vient seulement de tester son EMA350 dans cette même zone des 80–82 k$, avec pour l’instant un rejet, tandis que la SMA350 CME reste beaucoup plus haute, autour de 89–90 k$.
Pourquoi une telle différence ?
L’Index BTC reflète un marché fonctionnant quasiment 24h/24 et 7j/7.
Le CME fonctionne avec des horaires de cotation différents, des périodes de fermeture et des gaps. Les bougies Daily ne sont donc pas construites exactement de la même manière.
Sur une moyenne calculée sur 350 périodes, ces différences finissent nécessairement par produire des niveaux différents.
Il serait donc incorrect d’interpréter mécaniquement cette divergence comme un désaccord entre deux marchés.
Mais elle n’est pas pour autant sans intérêt.
L’Index et le CME peuvent être considérés comme deux référentiels complémentaires.
L’Index nous donne une lecture plus directe de la structure globale du prix BTC.
Le CME apporte une lecture particulièrement intéressante du positionnement institutionnel américain, des stratégies de couverture, des arbitrages et du basis trade.
Autrement dit :
le Spot/Index fixe principalement le prix, tandis que le CME peut fortement orienter et amplifier sa dynamique.
C’est pourquoi la situation actuelle mérite d’être suivie.
Sur l’Index, la reconstruction est déjà relativement avancée : EMA350 reprise, SMA350 testée.
Sur le CME, la reconstruction reste moins mature : l’EMA350 vient seulement d’être testée et n’a pas encore été reprise durablement.
La zone 80–82 k$ prend alors une importance particulière.
Sur l’Index, elle représente pratiquement la frontière du changement de régime via la SMA350.
Sur le CME, elle représente plutôt le premier véritable test de reconstruction via l’EMA350, auquel s’ajoute une résistance horizontale importante.
Une nouvelle attaque de cette zone confronterait donc simultanément deux questions différentes :
l’Index peut-il valider son changement de régime ?
et
le CME peut-il seulement valider sa reconstruction ?
Cette différence permet également d’éviter une lecture trop binaire.
Une cassure de 81–82 k$ sur l’Index serait évidemment importante, mais elle ne signifierait pas nécessairement que l’ensemble du marché BTC est immédiatement entré dans un nouveau régime haussier.
Entre la SMA350 de l’Index et la SMA350 du CME pourrait apparaître une véritable zone de transition .
Dans cette zone, l’Index pourrait déjà présenter une structure haussière de long terme tandis que le CME resterait encore en reconstruction.
La confirmation la plus robuste viendrait donc probablement d’une convergence progressive des deux marchés.
Premier stade : reprise de l’EMA350 sur l’Index.
Deuxième stade : reprise de la SMA350 Index autour de 81–82 k$.
Troisième stade : reprise de l’EMA350 CME.
Dernier stade : récupération de la SMA350 CME, aujourd’hui nettement plus élevée.
Plus ces étapes seraient franchies avec acceptation, volumes et demande Spot cohérents, plus l’hypothèse d’un véritable changement de régime deviendrait difficile à contester.
Il faut cependant conserver une hiérarchie.
Le CME n’est pas “plus vrai” que l’Index.
Pour déterminer la structure principale du BTC, je continuerais à donner davantage de poids au Spot/Index.
Mais la confirmation du CME apporterait une validation supplémentaire importante, car elle montrerait que le mouvement est également intégré dans le marché dérivé institutionnel américain.
C’est d’autant plus intéressant dans le contexte actuel où les flux ETF, les taux US et la liquidité américaine occupent une place croissante dans la formation du prix de Bitcoin.
La conclusion est donc moins simple qu’un franchissement d’une seule moyenne mobile.
Bitcoin semble actuellement reconstruire son régime à deux vitesses.
L’Index se trouve déjà au contact de sa frontière structurelle.
Le CME reste encore une étape derrière.
La véritable confirmation pourrait donc ne pas venir d’un seul graphique, mais de la convergence progressive du Spot, du CME, des flux ETF et de la demande réelle.
Le changement de régime ne se joue peut-être pas sur un niveau unique, mais dans la capacité des différents marchés Bitcoin à finir par raconter la même histoire.
Graphique réalisé en échelle logarithmique afin de privilégier la lecture des variations relatives (%) et des structures de cycle de long terme. BTC — Reconstruction sous pression (entre SMA/EMA 350)La reconstruction technique entre désormais dans son véritable test macro.
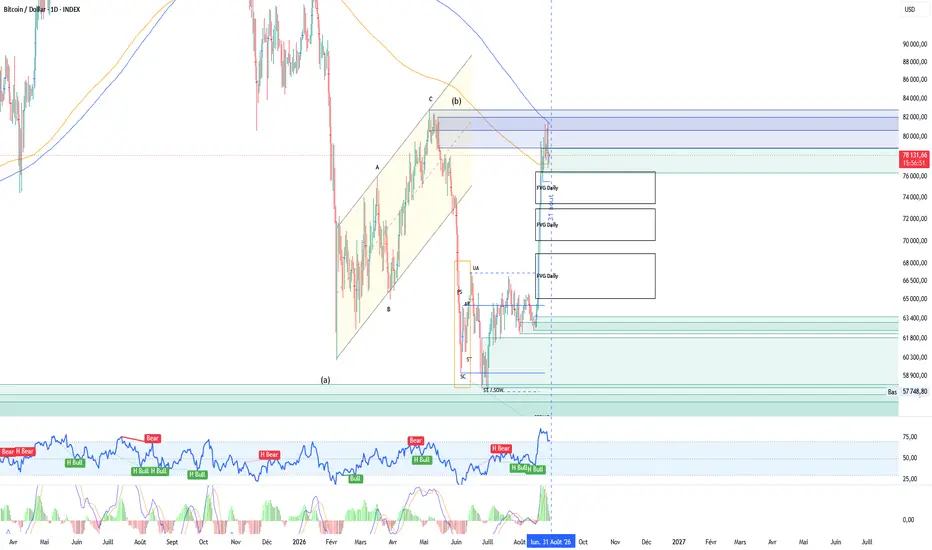
BTC Index - Daily - Logarithmique
La reprise de l’EMA350 puis l’attaque de la SMA350 se sont produites alors que les conditions de financement américaines avaient temporairement bénéficié d’un apaisement du stress sur les Treasuries et d’importantes entrées sur les ETF Bitcoin.
Depuis, le contexte a évolué.
Jackson Hole n’a pas apporté la détente monétaire que le marché aurait pu espérer, les taux longs restent élevés et les ETF BTC ont enregistré une première séance de sorties nettes. Dans le même temps, la demande Spot s’est affaiblie pendant la correction.
Cela ne signifie pas que la hausse précédente était artificielle. Cela signifie simplement que Bitcoin va désormais devoir démontrer que sa reconstruction peut survivre à un environnement moins favorable.
C’est précisément ce qui donne davantage d’importance à la zone 76–77 k$.
Si BTC conserve cette zone alors que les conditions macro restent tendues, que les flux ETF ne retrouvent pas immédiatement leur puissance précédente et que la demande Spot recommence progressivement à absorber l’offre, la qualité de la reconstruction serait considérablement renforcée.
Dans ce cas, une nouvelle attaque de la SMA350 aurait beaucoup plus de valeur que la première.
À l’inverse, si le retour du stress macro entraîne une poursuite des sorties ETF, une nouvelle détérioration du Spot et une cassure de 76–77 k$, alors la tentative de changement de régime apparaîtrait beaucoup plus dépendante de la fenêtre de liquidité qui avait accompagné l’impulsion initiale.
Le problème de fond reste donc celui de la demande.
La question n’est plus seulement de savoir si BTC peut franchir 81–82 k$.
Il faut désormais savoir si une demande suffisamment solide existe pour maintenir la structure lorsque les conditions financières américaines deviennent moins favorables.
Et c’est là que le contexte macro à plus long terme introduit un paradoxe intéressant.
À court terme, taux élevés, dollar ferme et politique monétaire restrictive restent défavorables à Bitcoin.
Mais à plus long terme, si ces mêmes taux élevés commencent à refléter non seulement l’inflation ou la politique de la Fed, mais aussi une inquiétude croissante concernant la trajectoire de la dette et du financement américain, la nature de la demande pourrait progressivement changer.
Bitcoin pourrait alors passer d’un actif pénalisé par le stress financier à un actif recherché en partie comme protection contre ce même stress.
Nous n’en sommes pas encore là.
La baisse simultanée récente de l’or et de Bitcoin montre que le marché traite encore principalement la situation comme un durcissement des conditions financières.
Mais ce sera précisément l’un des éléments à surveiller dans les prochains mois : si les taux restent élevés tandis que l’or recommence à progresser, puis que BTC commence lui aussi à résister malgré un dollar ferme et des flux ETF moins favorables, cela pourrait signaler un changement plus profond dans la perception du risque américain.
La SMA350 reste le juge de paix technique. Mais le véritable changement de régime ne sera probablement pas validé par le graphique seul.
Il faudra également voir si Bitcoin est capable de conserver sa reconstruction lorsque les conditions macro deviennent moins favorables.
La zone 76–77 k$ teste aujourd’hui la solidité du mouvement construit depuis les plus bas.
La zone 81–82 k$ testera ensuite sa capacité à changer de régime.
Et derrière ces deux niveaux se trouve désormais une question beaucoup plus large :
Bitcoin reste-t-il principalement dépendant de la liquidité américaine, ou commence-t-il progressivement à développer une demande capable de résister aux déséquilibres du système qui la génère ?
Graphique réalisé en échelle logarithmique afin de privilégier la lecture des variations relatives (%) et des structures de cycle de long terme. BTC-La zone 79–82 k$ tranchera entre distribution/réaccumulationBTC — La zone 79–82 k$ pourrait trancher entre distribution et ré-accumulation
BTC Index - H1 - Logarithmique
Bitcoin arrive dans une zone où la lecture devient particulièrement intéressante.
Après l’impulsion haussière des derniers jours, le marché a construit un range court autour de 76–80 k$. Visuellement, cette structure peut rappeler une distribution de type Wyckoff avec BC, AR, ST, SOW et UT potentiels.
Mais il serait trop tôt pour conclure à une distribution confirmée.
Le point important n’est pas seulement la forme du range. Ce qui compte réellement est le comportement du prix après les excursions en zone haute.
1. Une structure distributive possible, mais pas encore validée
Le premier mouvement vers 79–80 k$ a été accompagné d’un volume important, puis le marché a réagi vers 76,3 k$ avant de revenir tester plusieurs fois la partie haute du range.
La poussée actuelle peut donc être interprétée comme un UT potentiel.
Mais une distribution n’est pas confirmée simplement parce que le graphique peut être étiqueté BC, AR, ST ou UT.
Ce qui confirme une distribution, c’est l’apparition d’une faiblesse réelle après ces phases.
Tant que BTC conserve le range et ne montre pas de rupture claire de la demande, la distribution reste une hypothèse.
2. Les volumes donnent néanmoins une raison de surveiller cette lecture
Le comportement des volumes est intéressant.
Le premier sommet a été accompagné d’une forte activité, ce qui peut correspondre à un Buying Climax.
Le volume s’est ensuite contracté pendant le développement du range.
Puis il recommence à augmenter lors de la nouvelle attaque de la zone haute.
C’est ici que la relation effort/résultat devient essentielle.
Si beaucoup de volume et d’achats agressifs produisent peu de progression supplémentaire au-dessus de 79–80 k$, cela peut signaler une absorption par des vendeurs passifs.
À l’inverse, si cette augmentation du volume produit une véritable acceptation au-dessus de la zone, alors le même volume devient un argument de continuation.
3. La SMA350 devient maintenant la zone de décision majeure
Au-dessus du range actuel se situe la SMA350, autour de 82 k$.
Cette moyenne représente une résistance structurelle beaucoup plus importante que le simple sommet du range H1.
BTC peut donc parfaitement dépasser 79–80 k$ et poursuivre jusqu’à cette SMA350.
Mais une telle extension ne doit pas être automatiquement appelée UTAD.
La zone autour de 82 k$ doit plutôt être considérée comme :
une zone potentielle d’UTAD, mais surtout une zone de décision entre rejet distributif et absorption.
C’est précisément là que le comportement du marché deviendra réellement informatif.
4. Scénario 1 — Distribution confirmée directement depuis la zone actuelle
BTC échoue sous 79–80 k$, réintègre le range et commence à construire des sommets descendants.
Le prix perd ensuite la zone de 76,3 k$ avec volume.
Dans ce cas, la structure distributive gagnerait fortement en crédibilité.
La première zone logique se situerait autour de 75 k$.
Puis les FVG laissés sous le prix autour de 72–73 k$ deviendraient progressivement accessibles.
5. Scénario 2 — Extension vers la SMA350 puis rejet distributif
BTC dépasse le sommet actuel et monte vers 81–82 k$.
Le mouvement attire de nouveaux acheteurs, le volume augmente fortement, mais le prix ne parvient pas à construire d’acceptation au-dessus de la SMA350.
Le marché réintègre ensuite sous 79–80 k$, puis perd 76,3 k$.
Dans ce cas, l’excursion autour de la SMA350 pourrait réellement prendre la fonction d’une UTAD.
La lecture serait alors beaucoup plus convaincante :
dépassement → échec d’acceptation → réintégration → faiblesse → distribution.
Les zones autour de 75 k$, puis 72–73 k$, redeviendraient centrales.
6. Scénario 3 — Ré-accumulation au niveau de la SMA350
C’est le scénario qui empêche justement de considérer toute extension vers 82 k$ comme automatiquement baissière.
BTC dépasse 79–80 k$, atteint la SMA350, puis refuse de réintégrer profondément.
Le prix consolide dans la partie haute.
Les creux remontent.
Les ventes sont progressivement absorbées.
Le Spot reste solide.
Dans ce cas, ce qui ressemblait initialement à une UTAD potentielle ne remplirait pas sa fonction baissière.
La structure évoluerait plutôt vers une ré-accumulation de niveau supérieur.
La distribution serait alors progressivement invalidée.
Le vrai signal serait une acceptation durable au-dessus de la SMA350, suivie idéalement d’un retest défendu.
7. Scénario 4 — Break de la SMA350 et changement de régime
BTC franchit la SMA350 avec volume, Spot CVD solide et sans explosion excessive de l’Open Interest.
Le prix construit ensuite au-dessus de cette moyenne.
La SMA350 commence alors à passer du rôle de résistance structurelle à celui de support potentiel.
Dans ce cas, la lecture du marché changerait profondément.
Nous ne parlerions plus seulement d’une ré-accumulation locale.
Nous commencerions à parler d’un véritable changement de régime technique.
Les FVG laissés plus bas resteraient présents, mais perdraient beaucoup de leur importance immédiate.
Le marché montrerait qu’il est capable de construire de la valeur plus haut sans avoir besoin de revenir rapidement équilibrer toutes les inefficiences laissées sous lui.
8. Scénario 5 — Faux breakout de la SMA350
Il faut également envisager le scénario intermédiaire.
BTC franchit temporairement la SMA350, attire les acheteurs de breakout, mais ne parvient pas à maintenir le niveau.
Le prix réintègre rapidement sous 82 k$, puis sous 79–80 k$.
Dans ce cas, le dépassement de la SMA350 pourrait devenir précisément le piège haussier que la structure distributive suggérait.
Mais là encore, ce n’est pas la mèche au-dessus de la SMA350 qui confirmerait la distribution.
Ce serait la faiblesse qui suivrait.
La perte de 76,3 k$ resterait le véritable signal de confirmation.
9. Le niveau 76,3 k$ reste donc le pivot baissier
Le haut du range nous indique où l’offre peut apparaître.
La SMA350 nous indique où la bataille structurelle peut se jouer.
Mais 76,3 k$ reste le niveau qui permettrait de mesurer si la demande commence réellement à céder.
Tant que ce niveau tient, une distribution reste possible mais non confirmée.
Sa perte, accompagnée d’une dégradation du Spot et d’un regain de pression vendeuse, changerait beaucoup plus sérieusement la lecture.
10. La vraie question n’est donc pas UTAD ou non
Le marché peut parfaitement dessiner quelque chose qui ressemble à une UTAD puis invalider complètement cette lecture.
C’est pourquoi la bonne question n’est pas :
“BTC va-t-il faire une UTAD sur la SMA350 ?”
La question est :
“Si BTC atteint ou dépasse la SMA350, le marché va-t-il rejeter cette zone ou construire de l’acceptation au-dessus ?”
C’est la réponse à cette question qui permettra de distinguer :
rejet distributif,
bull trap,
ré-accumulation,
ou véritable changement de régime.
Conclusion
Le graphique actuel présente bien certaines caractéristiques d’une distribution potentielle.
Les volumes rendent cette lecture suffisamment crédible pour être surveillée.
Mais elle reste loin d’être confirmée.
La proximité de la SMA350 crée même une situation particulièrement intéressante : le marché peut soit utiliser cette zone comme point final d’une distribution, soit y construire une nouvelle phase d’absorption qui invaliderait complètement cette lecture.
79–82 k$ devient donc moins une simple zone de résistance qu’une véritable zone de décision structurelle.
Le scénario distributif gagnerait fortement en crédibilité avec une réintégration suivie d’une perte de 76,3 k$.
À l’inverse, une consolidation haute et une acceptation au-dessus de la SMA350 transformeraient progressivement la structure en ré-accumulation, puis potentiellement en changement de régime.
Ce plan n’a donc pas pour objectif de prédire le prochain mouvement, mais de définir à l’avance les comportements qui permettront de savoir si la structure actuelle est réellement distributive ou si le marché est en train de préparer une nouvelle phase haussière.
Graphique réalisé en échelle logarithmique afin de privilégier la lecture des variations relatives (%) et des structures de cycle de long terme. BTC:Trois FVG sous le prix,faiblesse du breakout ou rebalancing?BTC — Trois FVG sous le prix : faiblesse du breakout ou simple zone de rebalancing ?
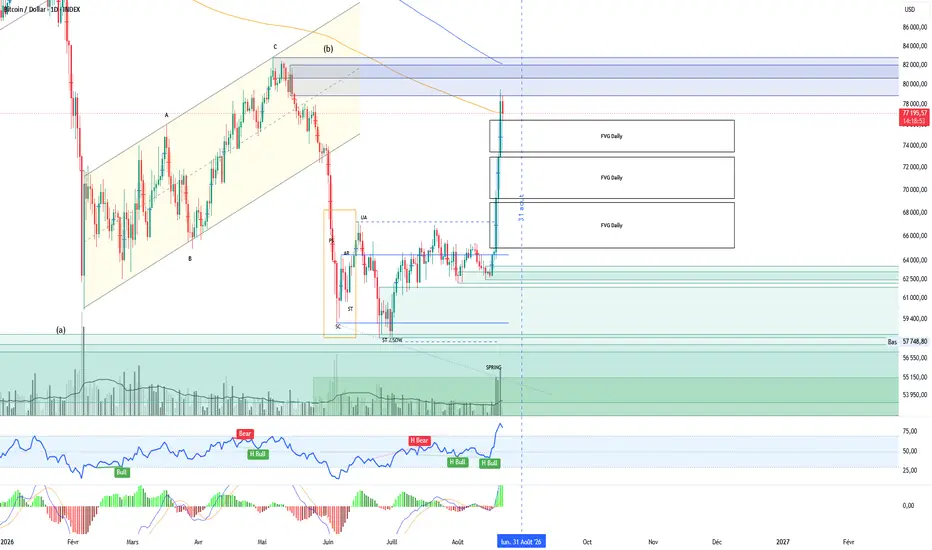
BTC Index - Daily - Logarithmique
Après l’accélération verticale des derniers jours, Bitcoin laisse derrière lui une structure particulièrement intéressante.
Le prix a réussi à casser l’ancien range, à traverser plusieurs résistances et à s’installer nettement plus haut. Mais cette progression s’est faite extrêmement rapidement.
Résultat : le marché a créé plusieurs zones d’inefficience sous le prix, matérialisées ici par trois FVG Daily successifs, tandis que la heatmap montre encore une quantité importante de liquidité laissée plus bas.
La question n’est donc plus simplement de savoir jusqu’où BTC peut monter.
Elle devient :
à quel niveau les acheteurs seront-ils capables de transformer cette hausse verticale en véritable zone d’acceptation ?
1. La heatmap montre que beaucoup de liquidité a été laissée derrière le mouvement
Le point important n’est pas seulement la poche la plus proche.
Depuis la zone des 64–65 k$, Bitcoin a traversé plusieurs étages de liquidité sans véritable phase prolongée de consolidation.
On distingue encore des zones intéressantes sous le prix autour de 74–76 k$, puis 71–73 k$, ensuite 67–70 k$, avec une concentration beaucoup plus importante encore vers 64–65 k$.
Cela ne signifie pas que Bitcoin doit obligatoirement revenir chercher toutes ces zones.
Une heatmap représente un réservoir potentiel de liquidité, pas une destination certaine.
Mais plus ces liquidités se superposent avec des zones techniques importantes, plus leur intérêt augmente.
2. Les trois FVG donnent justement une structure à cette liquidité
Le premier FVG, autour de 74–76 k$, correspond au déséquilibre le plus proche du prix.
Un retour dans cette zone serait parfaitement normal après une impulsion aussi violente.
Il pourrait simplement permettre au marché de rééquilibrer une partie du mouvement.
Dans ce cas, rien ne remettrait réellement en cause le breakout.
74–76 k$ représente surtout une zone de respiration.
Le deuxième FVG, autour de 69–73 k$, est beaucoup plus intéressant.
Il correspond approximativement à la zone dans laquelle le marché a véritablement accéléré après la rupture de l’ancienne structure.
Un retour ici testerait simultanément la demande Spot, la profondeur du carnet, la solidité du breakout et la capacité des anciennes résistances à devenir des supports.
69–73 k$ constitue donc le véritable retest du breakout.
Le troisième FVG, approximativement entre 65 et 69 k$, possède une signification encore plus importante.
Il rejoint l’ancienne structure de range, l’ancienne zone UA / breakout et surtout la grande concentration de liquidité visible plus bas autour de 64–65 k$.
Ici, plusieurs éléments convergent :
FVG + ancienne résistance + liquidité importante + structure de range.
Ce n’est donc plus simplement une inefficience technique.
Cette zone représente un véritable test structurel du changement de régime.
3. Trois FVG ne signifient pas trois FVG obligatoirement comblés
C’est une distinction essentielle.
Un FVG représente une zone où le marché s’est déplacé très rapidement avec relativement peu d’échanges intermédiaires.
Mais un marché réellement impulsif peut parfaitement laisser un FVG ouvert pendant très longtemps.
Il peut aussi ne remplir qu’une partie du premier FVG avant de reprendre sa tendance.
Il serait donc incorrect de conclure :
“trois FVG sous le prix = retour obligatoire vers 65 k$.”
La bonne lecture est différente :
plus BTC descend profondément dans cette succession de FVG sans rencontrer de demande, plus cela signifie que la hausse précédente avait créé du prix mais relativement peu d’acceptation.
4. Le premier FVG serait même plutôt sain
Après une hausse aussi verticale, une correction vers 74–76 k$ ne serait pas inquiétante.
Elle pourrait permettre au Funding de se détendre, à l’Open Interest de rester contenu et au carnet d’ordres de reconstruire de véritables bids sous le prix.
Si le Spot CVD reste solide pendant ce mouvement et que les ETF continuent d’absorber l’offre, cette zone pourrait devenir la première vraie base du nouveau range supérieur.
Dans ce cas :
rebalancing du FVG supérieur + absorption = scénario constructif.
5. Le deuxième FVG serait le vrai test
Un retour vers 69–73 k$ aurait beaucoup plus de signification.
Ce serait la première véritable confrontation entre la nouvelle structure et l’ancienne.
La question deviendrait alors :
les acheteurs qui ont provoqué le breakout sont-ils toujours présents lorsque le prix revient vers leur zone d’intervention ?
Si oui, un retest de cette zone avec OI en baisse, Funding plus faible et Spot CVD encore résistant pourrait être extrêmement constructif.
Il transformerait le breakout vertical en véritable structure.
6. Le troisième FVG changerait beaucoup plus sérieusement la lecture
Si BTC traverse le deuxième FVG sans réaction et revient dans la zone 65–69 k$, le marché commencerait à remettre en question la solidité du mouvement récent.
À ce niveau, nous ne serions plus simplement dans une respiration.
Nous testerions directement l’ancienne structure qui avait bloqué Bitcoin pendant plusieurs semaines.
Et surtout, la très grosse poche de liquidité autour de 64–65 k$ commencerait à redevenir accessible.
Dans ce scénario, il faudrait regarder très attentivement le Spot CVD.
Si le prix descend alors que le Spot CVD reste relativement solide et que l’OI chute, nous pourrions encore parler de purge / retest profond.
Mais si le Spot CVD se retourne franchement, que les ETF ralentissent et que l’OI augmente pendant la baisse :
le risque de faux breakout augmenterait fortement.
7. La structure peut donc être lue comme un escalier de gravité
Le premier étage est autour de 74–76 k$.
Respiration normale.
Le deuxième étage se situe autour de 69–73 k$.
Retest réel du breakout.
Le troisième étage se situe autour de 65–69 k$.
Test structurel majeur.
Puis vient la zone 64–65 k$.
Grande poche de liquidité + retour vers l’ancienne structure.
Plus le marché descend dans cet escalier, plus le mouvement prend une signification différente.
8. C’est finalement le meilleur test du breakout actuel
Jusqu’ici, nous avons surtout mesuré la puissance de l’achat.
ETF positifs, Spot CVD fort, CVD global élevé, volume en expansion et breakout violent.
Mais une véritable structure haussière ne se juge pas seulement à la vitesse à laquelle elle monte.
Elle se juge surtout à la manière dont elle réagit lorsque les vendeurs reviennent.
Et c’est précisément ce que les trois FVG vont permettre de mesurer.
Le marché doit maintenant nous montrer jusqu’où les acheteurs sont prêts à défendre les nouveaux prix.
Scénario 1 — Défense du premier FVG
BTC retrace vers 74–76 k$.
Le Funding se détend.
L’OI reste contenu ou diminue.
Le Spot CVD conserve l’essentiel de sa progression.
Les bids apparaissent dans le carnet.
Dans ce cas, le mouvement actuel resterait très constructif et une nouvelle attaque de 79–80 k$, puis de la zone 81–83 k$, resterait crédible.
Scénario 2 — Retest du deuxième FVG
BTC revient vers 69–73 k$.
Le mouvement paraît plus violent, mais le Spot reste solide et les ETF continuent d’absorber.
Dans ce cas, nous aurions probablement le véritable retest du breakout.
Une défense de cette zone renforcerait même la crédibilité du changement de structure à moyen terme.
Scénario 3 — Retour dans le troisième FVG
BTC perd 69 k$ et revient vers 65–69 k$.
La grosse liquidité autour de 64–65 k$ devient alors beaucoup plus pertinente.
À ce stade, le marché teste directement l’ancienne structure.
La réaction du Spot deviendrait déterminante.
Une forte absorption pourrait encore sauver le breakout.
Mais une dégradation simultanée du Spot CVD et des ETF changerait fortement la lecture.
Scénario 4 — Retour vers 64–65 k$
Ce serait le scénario le plus problématique.
Cela signifierait que Bitcoin a retraversé pratiquement toute la zone d’accélération.
Le marché aurait alors consommé plusieurs FVG successifs et reviendrait vers la plus grosse poche de liquidité laissée derrière lui.
Ce mouvement ne signifierait pas nécessairement immédiatement la fin de toute structure haussière.
Mais il remettrait clairement en question l’idée que 67–70 k$ constitue déjà une nouvelle zone d’acceptation durable.
Scénario 5 — Break de la SMA350 et validation du changement de régime
BTC parvient d’abord à conserver les zones hautes, puis franchit durablement l’EMA350 et surtout la SMA350.
La cassure serait réellement significative si elle s’accompagne d’une clôture daily puis weekly au-dessus, d’un Spot CVD qui reste solide, d’ETF toujours acheteurs et d’un Open Interest qui ne s’emballe pas.
Dans ce cas, la lecture du marché changerait profondément.
La SMA350 ne serait plus une résistance structurelle mais commencerait à devenir une zone de support potentielle lors d’un futur retest.
Cela signifierait que Bitcoin ne se contente plus de rebondir au sein d’une structure corrective :
il commencerait à reconstruire un véritable régime haussier de long terme.
La zone des 81–83 k$ serait alors absorbée plutôt que rejetée, et les objectifs supérieurs deviendraient progressivement plus crédibles.
Cela ouvrirait d’abord la voie vers les zones situées au-dessus de 83 k$, puis vers les extensions Fibonacci supérieures si la dynamique se maintient. (analyse a suivre)
Mais la vraie validation ne serait pas simplement une mèche au-dessus de la SMA350.
Le signal le plus fort serait :
cassure SMA350 → acceptation au-dessus → retest de la moyenne → défense.
Si cette séquence apparaît, alors les trois FVG laissés en dessous perdraient beaucoup de leur importance immédiate.
Ils resteraient graphiquement présents, mais le marché montrerait qu’il est capable de construire une nouvelle zone d’acceptation bien plus haut sans avoir besoin de revenir les équilibrer rapidement.
C’est donc le scénario opposé au retour vers les FVG :
au lieu que le prix revienne chercher les inefficiences laissées sous lui, il construit suffisamment de demande au-dessus pour les laisser ouvertes durablement.
Et c’est précisément ce qui permettrait de distinguer un simple rallye puissant d’un véritable changement de régime.
Conclusion
Les trois FVG sous le prix ne constituent pas une prédiction de baisse.
Ils représentent surtout une carte de la profondeur du prochain test.
La heatmap ajoute une information supplémentaire : une quantité importante de liquidité reste encore disponible sous Bitcoin, notamment beaucoup plus bas autour de 64–65 k$.
Mais la question essentielle n’est pas :
“Bitcoin va-t-il combler les trois FVG ?”
Elle est :
“à quel étage les acheteurs vont-ils réellement défendre le nouveau prix ?”
Si BTC défend le premier ou le deuxième FVG avec un Spot solide et un levier qui se normalise, le breakout gagnera considérablement en crédibilité.
Si le marché traverse progressivement les trois sans absorption significative, alors il faudra reconsidérer une partie du mouvement récent comme une accélération alimentée par l’urgence d’achat, les catalyseurs et les liquidations davantage que par une nouvelle zone d’acceptation durable.
Les trois FVG constituent donc aujourd’hui moins des objectifs de prix qu’un véritable stress-test du changement de structure de Bitcoin.
Graphique réalisé en échelle logarithmique afin de privilégier la lecture des variations relatives (%) et des structures de cycle de long terme. BTC : que reste-t-il comme acheteur lorsque les ETF sortent ?BTC : que reste-t-il comme acheteur lorsque les ETF sortent ?
BTC Index - H1 - Logarithmique
La séance d’hier apporte un exemple particulièrement intéressant à une question:
Existe-t-il aujourd’hui suffisamment de demande Spot indépendante des ETF pour absorber leur retrait lorsque les flux deviennent négatifs ?
Hier, les ETF Bitcoin ont enregistré environ -144,6 M$ de sorties nettes.
Dans le même temps, le Bitcoin a subi une baisse rapide, accompagnée d’une hausse des volumes, d’une dégradation du Spot CVD et d’une contraction de l’Open Interest.
Il serait trop simpliste d’affirmer que les sorties ETF ont, à elles seules, provoqué la baisse. En revanche, la simultanéité entre ces différents éléments mérite clairement d’être étudiée.
Les ETF représentent-ils une part essentielle de la demande marginale ?
Les ETF ne représentent évidemment pas tout le marché Spot.
Il existe toujours :
les particuliers ;
les whales ;
les sociétés de trésorerie ;
les desks OTC ;
les investisseurs internationaux ;
les détenteurs long terme.
Mais la vraie question n’est pas de savoir si ces acteurs existent.
Elle est plutôt :
Combien de demande nette supplémentaire apportent-ils lorsque les ETF cessent d’acheter, voire deviennent vendeurs ?
C’est cette demande marginale qui compte réellement dans la formation du prix.
Un marché peut afficher plusieurs milliards de dollars de volume quotidien tout en disposant de très peu de nouvelle demande capable d’absorber une offre supplémentaire.
Hier, le marché a donné une première réponse
La séquence observée est intéressante :
ETF : -144,6 M$
Prix : baisse rapide
Volumes : en hausse sur la baisse
Spot CVD : en dégradation
Open Interest : en baisse nette
Autrement dit, au moment où les ETF sont redevenus négatifs, le reste du marché Spot n’a pas immédiatement montré une capacité suffisante pour absorber cette pression sans dégradation du prix.
Cela ne prouve pas que les ETF contrôlent le marché.
Mais cela suggère qu’ils pourraient représenter une part importante de la demande marginale nette.
Et cette notion est probablement beaucoup plus importante que leur seule part dans le volume total.
Volume Spot et demande Spot ne sont pas la même chose
Un marché peut afficher un volume très important tout en restant fragile.
Pourquoi ? Parce que le volume mesure principalement : combien de BTC changent de mains.
Il ne mesure pas directement : combien de nouvelle demande souhaite réellement absorber l’offre.
C’est ici que le Spot CVD devient particulièrement intéressant.
Si les ETF deviennent négatifs mais que le Spot CVD continue de progresser, cela signifie que d’autres acheteurs prennent le relais.
À l’inverse, si ETF et Spot CVD deviennent négatifs simultanément, la disparition de la demande devient beaucoup plus problématique.
Avant de conclure : trois filtres indispensables
La séance d’hier est instructive, mais il faut éviter d’établir trop rapidement une causalité directe entre les sorties ETF et la baisse du Bitcoin.
Trois éléments doivent être vérifiés.
1. Le timing de la séance
La première question est simple :
Quand la baisse s’est-elle réellement produite ?
Si le mouvement a commencé pendant l’Asie ou l’Europe, plusieurs heures avant l’ouverture américaine, il devient difficile d’attribuer directement la baisse aux flux ETF.
En revanche, si :
les volumes augmentent pendant les heures US ;
le Spot CVD se dégrade à ce moment-là ;
et le prix accélère simultanément ;
alors l’hypothèse d’un impact direct des flux institutionnels devient beaucoup plus crédible.
Le Time of Day doit donc devenir un élément de notre lecture.
2. La profondeur réelle du carnet d’ordres
Une sortie de -144,6 M$ n’a pas toujours le même impact.
Tout dépend de la profondeur disponible.
Si les carnets sont remplis de bids solides à :
-0,5 % ;
-1 % ;
-2 % ;
le marché peut absorber une pression vendeuse importante sans déplacement brutal du prix.
Mais si les market makers retirent une partie de leurs ordres d’achat, le même flux peut provoquer une chute beaucoup plus importante.
Le mécanisme devient alors :
Pression vendeuse × faible profondeur = fort impact sur le prix
La véritable question n’est donc pas seulement :
Combien les ETF vendent-ils ?
mais aussi :
Quelle profondeur de marché existe en face pour absorber cette offre ?
3. L’effet potentiel du Basis Trade
Une sortie ETF ne signifie pas nécessairement qu’un investisseur institutionnel devient baissier sur Bitcoin.
Certaines positions ETF font partie de stratégies d’arbitrage.
Exemple classique :
achat d’ETF Spot ;
vente simultanée de Futures CME ;
capture du basis ou du premium.
Lorsque ce premium devient moins intéressant, le fonds peut déboucler la stratégie :
vente de l’ETF ;
rachat du short Futures.
Dans ce cas, nous observons bien une sortie ETF et une pression Spot vendeuse, mais il ne s’agit pas d’une capitulation fondamentale.
Il s’agit d’un unwind d’arbitrage.
Cette distinction est essentielle, car elle change complètement l’interprétation du flux.
Ce que cela change dans la lecture d’hier
La séance d’hier nous dit quelque chose d’important :
Le marché n’a pas immédiatement trouvé suffisamment de demande Spot pour empêcher la baisse au moment où les ETF sont redevenus négatifs.
Mais avant de conclure que les sorties ETF ont déclenché le mouvement, il faut encore distinguer trois choses :
un retrait de demande réellement directionnel ;
un marché devenu trop peu profond pour absorber normalement cette offre ;
un simple débouclage de positions d’arbitrage.
C’est seulement après cette distinction que l’on peut parler sérieusement de causalité.
Le rôle du Spot CVD devient central
Le Spot CVD permet justement de tester la présence d’une demande indépendante.
Configuration constructive
ETF négatifs ;
Spot CVD stable ou haussier ;
volume Spot important ;
prix stable.
Cela signifierait : D’autres acheteurs remplacent la demande ETF.
Ce serait un signal très fort de profondeur réelle du marché.
Configuration fragile
ETF négatifs ;
Spot CVD négatif ;
volumes vendeurs en hausse ;
prix qui décroche.
Dans ce cas :
Le marché ne dispose probablement pas d’un relais Spot suffisamment puissant.
C’est davantage ce que nous avons observé hier.
Et les dérivés dans tout cela ?
Les dérivés restent importants, mais je pense qu’il faut désormais leur donner un rôle différent.
Ils expliquent davantage : comment un mouvement s’amplifie
que : pourquoi l’équilibre initial offre/demande bascule.
La séquence peut être la suivante :
Les ETF deviennent négatifs.
Le Spot ne compense pas suffisamment.
Le prix commence à baisser.
Les positions longues deviennent vulnérables.
L’Open Interest chute.
Les liquidations et les futures amplifient le mouvement.
Dans cette lecture, les dérivés ne sont pas nécessairement le moteur initial.
Ils deviennent le multiplicateur du mouvement.
Une nouvelle hiérarchie des indicateurs
Je pense donc qu’il devient pertinent de réorganiser notre grille.
Niveau 1 — Origine de la pression
Flux ETF
Spot CVD
Heure de séance
Basis CME / arbitrage
Niveau 2 — Capacité d’absorption
Volume Spot
Market Depth
réaction du prix
maintien ou perte des supports
Niveau 3 — Amplification
Open Interest
Funding
liquidations
Futures CVD
Bid/Ask Delta
Cette hiérarchie me paraît aujourd’hui beaucoup plus cohérente.
Le vrai test pour Bitcoin
Une future journée de fortes sorties ETF pourrait devenir extrêmement informative.
Si nous observons : ETF fortement négatifs + Spot CVD haussier + profondeur de carnet solide + prix stable
alors nous aurons la preuve qu’une demande Spot indépendante existe réellement.
En revanche : ETF négatifs + Spot CVD négatif + carnet peu profond + prix qui décroche
renforcerait fortement l’idée que Bitcoin reste actuellement dépendant de cette demande institutionnelle marginale.
Conclusion
La séance d’hier ne permet pas d’affirmer que -144,6 M$ de sorties ETF ont provoqué à elles seules la baisse du Bitcoin.
Mais elle pose une question beaucoup plus importante : Que reste-t-il comme acheteur lorsque les ETF cessent d’acheter ?
Hier, le marché semble avoir répondu : Pas suffisamment pour empêcher immédiatement la dégradation du prix.
Mais pour interpréter correctement ce signal, il faut désormais ajouter trois filtres essentiels :
le timing de la séance ;
la profondeur du carnet ;
la possibilité d’un unwind de Basis Trade.
C’est seulement en combinant ces éléments avec le Spot CVD, les volumes et la réaction du prix que nous pourrons mesurer réellement le poids des ETF dans la demande marginale du Bitcoin.