Prochain Bull Run: comment je compte construire mon portefeuilleProchain Bull Run : comment je compte construire mon portefeuille
Avant toute chose : ce topo reflète ma vision personnelle de la manière dont je souhaite construire mon portefeuille pour le prochain cycle. Il s’agit d’un partage de réflexion et de méthode, pas d’un conseil en investissement. Chacun doit adapter ses décisions à son propre profil de risque, son horizon et sa situation.
Dans mon précédent topo, « Prochain Bull Run : au-delà du narratif, cherchez la captation de valeur » (en lien), j’expliquais pourquoi je ne voulais plus regarder un projet uniquement à travers son narratif.
Le narratif reste important : il attire l’attention, les flux et la spéculation.
Mais pour qu’un actif mérite réellement une place dans un portefeuille, je veux aller plus loin et comprendre :
où la valeur se crée, qui la capte, comment elle atteint le token et surtout si le prix payé laisse encore une asymétrie intéressante.
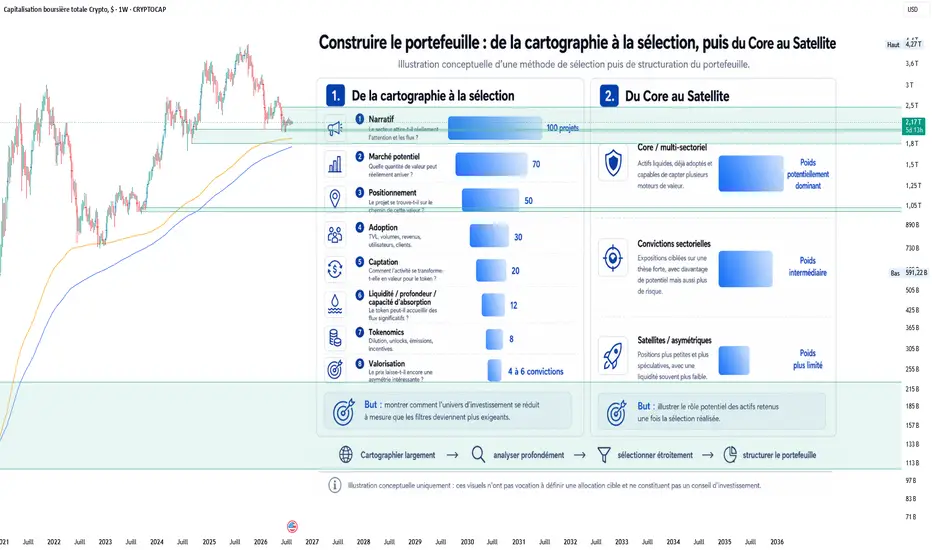
Depuis ce premier topo, j’ai donc affiné — et non modifié — ma chaîne de sélection:
atif → marché potentiel → positionnement → adoption → captation → liquidité / profondeur / capacité d’absorption du capital → tokenomics → valorisation**
C’est à partir de cette grille que je compte progressivement construire mon portefeuille pour un prochain cycle haussier.
Une fois de plus . Ce qui suit représente ma réflexion personnelle sur la manière dont je souhaite structurer mon portefeuille.
Ce n’est ni une méthode universelle, ni une vérité absolue, ni un conseil d’investissement, juste un partage.
Cette approche est appelée à évoluer avec :
- les données,
- les valorisations,
- la réglementation,
- l’adoption,
- les tokenomics
- et évidemment la structure générale du marché.
Et surtout : construire un portefeuille ne signifie pas acheter tous les secteurs ni tous les tokens intéressants .
C’est même plutôt l’inverse.
Mon objectif sera de partir d’un univers relativement large pour finir avec quelques convictions fortes, chacune ayant une fonction identifiable dans le portefeuille.
La logique pourrait donc se résumer ainsi :
Cartographier largement → analyser profondément → sélectionner étroitement.
1. Je ne veux pas couvrir tous les narratifs
L’une des erreurs possibles dans un Bull Run est de vouloir être exposé à tout :
RWA,AI, DePIN,DeFi, L1, stablecoins,gaming,memecoins…
On finit alors facilement avec quinze ou vingt tokens dont beaucoup sont fortement corrélés voir infructueux.
Le nombre de positions donne une impression de diversification, mais le portefeuille reste parfois dépendant du même moteur : l’appétit global pour le risque crypto.
Je préfère donc raisonner différemment.
La question n’est pas : Comment être exposé à tous les narratifs ?
Mais plutôt : Quels sont les quelques actifs qui me donnent accès aux moteurs économiques que je considère les plus intéressants ?
2. Chaque actif doit avoir une fonction
Je ne souhaite pas qu’un token entre dans le portefeuille simplement parce que : le projet est intéressant ou que le narratif peut fonctionner.
Il doit avoir un rôle précis et un poids dans écosystème. Je distinguerais pour l’instant trois grandes fonctions.
Les positions cœur
Ce sont les actifs qui doivent idéalement réunir plusieurs qualités :
adoption déjà importante,
forte liquidité,
profondeur suffisante,
capacité à absorber de gros capitaux,
plusieurs moteurs économiques,
tokenomics relativement lisible.
Ils peuvent servir de colonne vertébrale au portefeuille.
Les convictions sectorielles
Elles donnent une exposition plus ciblée à une thèse précise : RWA, AI, DeFi, DePIN…
Le potentiel peut être supérieur, mais le risque également.
Le poids dans le portefeuille n’a donc pas nécessairement vocation à être identique à celui d’une position cœur.
Les positions satellites
Ce sont des actifs souvent plus petits, parfois plus asymétriques, disposant éventuellement d’une excellente captation de valeur ou d’une technologie très intéressante.
Mais leur : liquidité, profondeur, maturité, capitalisation ou historique peuvent être plus faibles.
Ils peuvent offrir beaucoup de potentiel, mais justifient selon moi une exposition plus contrôlée (petite pourcentage du portefeuille).
3. La chaîne de sélection détermine le rôle de l’actif
Je ne veux donc pas décider à l’avance : 50 % Core, 30 % sectoriel, 20 % satellite, puis chercher artificiellement des tokens pour remplir chaque case.
Je préfère procéder dans l’autre sens. Chaque candidat devra passer par la même chaîne :
Narratif
Le secteur peut-il réellement attirer du capital ? Mais également : le token possède-t-il lui-même suffisamment de visibilité pour devenir l’un des véhicules naturels de ce narratif ?
Un secteur peut être très populaire sans que tous ses tokens en bénéficient.
Marché potentiel
Quelle quantité de valeur peut réellement arriver ?
Un projet peut capturer parfaitement une petite économie et rester moins intéressant qu’un acteur capable de capter une faible part d’un marché gigantesque.
Positionnement
Si cette économie se développe : le projet se trouve-t-il réellement sur le chemin de la valeur ?
Émetteur ?
Blockchain ?
Oracle ?
DEX ?
Lending ?
Infrastructure de règlement ?
Compute ?
Adoption
Je veux ensuite vérifier que le narratif commence déjà à être confirmé par la réalité :
- TVL,
- volumes,
- revenus,
- utilisateurs,
- clients,
- actifs tokenisés,
- compute vendu,
- stablecoins,
- collatéral.
Plus on descend dans la chaîne, moins je veux dépendre de la promesse.
4. La captation reste au centre
La question posée dans mon précédent topo reste entièrement valable : Si le projet réussit, pourquoi le token devrait-il prendre de la valeur ?
Je veux pouvoir reconstruire :
activité
↓
volumes
↓
fees
↓
revenus
↓
coûts / incentives
↓
valeur économique nette
↓
utilité du token
↓
burn / buyback / staking / collateral / redistribution
↓
moins inflation / dilution / unlocks
↓
captation nette par le token
Si cette chaîne ne peut pas être expliquée, le narratif devient beaucoup moins intéressant pour moi.
5. Mais il faut maintenant ajouter la capacité à recevoir du capital
C’est probablement l’un des points que j’avais initialement sous-estimés.
Un excellent protocole ne constitue pas automatiquement un excellent véhicule d’investissement pour un Bull Run.
Il faut également demander :
Si 500 millions, 1 milliard ou plusieurs milliards veulent s’exposer à ce narratif, le token est-il suffisamment liquide et profond pour recevoir une partie significative de ces flux ?
Cela implique d’étudier :
- Market Cap,
- volume quotidien,
- profondeur des carnets,
- présence sur les principaux exchanges,
- accessibilité,
- spread,
- FDV,
- unlocks.
Une Micro Cap peut évidemment multiplier sa valorisation beaucoup plus facilement.
Mais elle peut aussi : manquer de liquidité, être fortement diluée, subir des mouvements extrêmement violents, ne jamais devenir le véhicule privilégié du narratif.
L’objectif n’est donc pas forcément de chercher le plus petit token possible.
Je recherche plutôt une zone intermédiaire : suffisamment mature pour attirer du capital, mais encore suffisamment petite ou sous-valorisée pour que ces flux puissent produire une revalorisation significative.
6. Premier exemple : SOL
SOL illustre bien ce que pourrait être une position relativement centrale.
Je ne le regarde pas uniquement comme une exposition au narratif « Solana ».
Il peut bénéficier simultanément de plusieurs moteurs : Stablecoins / Paiements / DeFi /
DEX / RWA / DePIN / Applications / Marchés financiers on-chain
Toutes ces activités finissent par utiliser une même ressource : la blockspace Solana
La chaîne devient :
activité économique
↓
transactions
↓
fees SOL
↓
staking / validateurs / burn
↓
économie SOL
SOL possède déjà : une adoption importante, une liquidité profonde, une forte visibilité, une capacité à absorber de gros capitaux et une exposition à plusieurs secteurs.
Cela peut donc permettre d’obtenir plusieurs expositions économiques avec une seule position, plutôt que multiplier artificiellement les tokens.
Mais SOL n’entre pas automatiquement dans le portefeuille pour autant.
Il reste une dernière question essentielle : à quelle valorisation suis-je prêt à acheter cette exposition ?
Un excellent actif acheté trop cher peut rester un mauvais investissement.
7. Deuxième exemple : ONDO
ONDO représente presque le profil opposé. Il offre une exposition beaucoup plus ciblée :
RWA / tokenisation des marchés financiers
Le narratif est puissant.
Le marché potentiel est immense.
Le positionnement d’Ondo est déjà significatif.
L’adoption commence à être visible.
Et le token possède un véritable leadership narratif : lorsque le marché cherche une exposition directe aux RWA, ONDO fait partie des noms immédiatement identifiables.
Mais le problème reste :
croissance de l’écosystème Ondo
↓
activité et revenus
↓
???
↓
ONDO
La captation actuelle par le token est beaucoup moins directe que le positionnement du projet.
ONDO pourrait donc, dans ma logique, devenir une **conviction sectorielle** plutôt qu’une position cœur.
Son potentiel peut être important.
Mais sa pondération devrait probablement tenir compte :
de cette captation encore imparfaite,
de la réglementation,
de la tokenomics,
de la dilution
et de la valorisation.
Autrement dit : un excellent narratif peut justifier une position, mais pas nécessairement une grosse position.
8. Tous les actifs ne doivent donc pas avoir le même poids
C’est probablement l’un des principes les plus importants de cette réflexion.
Supposons trois candidats :
Actif A
Très liquide
Multi-sectoriel
Captation démontrée
Adoption importante
→ potentiel rôle Core
Actif B
Narratif extrêmement fort
Très bon positionnement
Captation future intéressante mais encore imparfaite
→ potentiel rôle Conviction sectorielle
Actif C
Small Cap
Très bonne mécanique économique
Liquidité plus faible
Potentiel asymétrique supérieur
→ potentiel rôle **Satellite**
Les trois peuvent être excellents. Mais ils ne représentent ni le même risque ni la même fonction ni la même pondération potentielle.
9. Je veux aussi éviter la fausse diversification
Prenons un exemple volontairement simplifié.
Un portefeuille composé uniquement de :
ETH
SOL
BNB
TRX
HYPE
contient cinq tokens différents.
Mais ils ont tous, à des degrés différents, une exposition importante à : l’activité des infrastructures blockchain.
La diversification apparente peut donc être supérieure à la diversification économique réelle.
Je préfère réfléchir en termes de : moteurs de création de valeur plutôt qu’en nombre de tokens.
Par exemple :
une infrastructure multi-sectorielle,
une conviction RWA,
une infrastructure de données / interopérabilité,
éventuellement une exposition AI / DePIN,
peuvent offrir des moteurs plus différenciés avec moins de positions.
10. Les actifs multi-sectoriels peuvent devenir particulièrement intéressants
Certaines cryptos apparaissent dans plusieurs chaînes économiques.
Par exemple :
SOL
→ stablecoins
→ paiements
→ DeFi
→ RWA potentiel
→ infrastructure
LINK
→ RWA
→ oracles
→ DeFi
→ interopérabilité
→ finance institutionnelle
HYPE
→ DeFi
→ trading
→ blockchain d’exécution
RENDER
→ DePIN
→ AI
→ GPU compute
Je considère ces actifs comme de potentiels : nœuds de captation multi-sectoriels.
Ils peuvent permettre au portefeuille d’être exposé à plusieurs tendances sans multiplier inutilement les positions.
Mais là encore : multi-sectoriel ≠ automatiquement bon investissement.
Il faut toujours revenir au prix.
11. La tokenomics peut éliminer un excellent projet
Un autre filtre sera déterminant. Même si :
le narratif est excellent,
le marché potentiel énorme,
l’adoption réelle,
la captation intéressante,
un token peut rester peu attractif si :
une grande partie de l’offre n’est pas encore en circulation,
les unlocks sont importants,
les émissions sont élevées,
les incentives diluent fortement les détenteurs.
C’est pourquoi je ne veux jamais regarder uniquement : Market Cap mais également : FDV + circulating supply + calendrier d’unlocks + émissions futures.
La création de valeur doit toujours être comparée à la création de nouveaux tokens.
12. Et seulement à la fin vient la valorisation
La dernière question sera probablement la plus importante : Combien le marché me demande-t-il aujourd’hui pour acheter cette histoire ?
Nous pouvons trouver :
un excellent narratif,
un excellent projet,
une adoption impressionnante,
une captation solide,
et pourtant conclure : trop cher.
Inversement, un projet légèrement moins parfait peut offrir une bien meilleure asymétrie si sa valorisation reste faible par rapport à son potentiel.
Je ne veux donc pas seulement sélectionner : les meilleurs actifs.
Je veux essayer de sélectionner : les meilleurs actifs au bon prix.
13. Ma logique de portefeuille devient donc
Je pourrais finalement résumer ma démarche ainsi :
1. Identifier les grands moteurs de valeur: RWA, stablecoins, DeFi, infrastructure, oracles, DePIN, AI…
↓
2. Identifier les meilleurs véhicules
Quels tokens sont réellement placés sur le chemin de cette valeur ?
↓
3. Vérifier l’économie:
Adoption
revenus
captation
tokenomics.
↓
4. Vérifier l’investissabilité
Liquidité
profondeur
MCap
capacité à absorber des capitaux.
↓
5. Attribuer une fonction
Core
Conviction sectorielle
Satellite
ou simplement Watchlist.
↓
6. Comparer les valorisations
↓
7. Sélectionner seulement quelques convictions
Conclusion
Mon objectif pour le prochain Bull Run n’est donc pas de construire un portefeuille capable de participer à tous les narratifs.
Je souhaite plutôt construire un portefeuille dans lequel chaque actif possède une raison précise d’être présent.
La question ne sera pas : Combien de tokens dois-je posséder ?
Mais : Quels moteurs économiques mon portefeuille possède-t-il réellement, et pourquoi chacun de mes tokens devrait-il bénéficier de leur croissance ?
C’est là que la chaîne affinée prend tout son sens :
Narratif → marché potentiel → positionnement → adoption → captation → liquidité / profondeur / capacité d’absorption du capital → tokenomics → valorisation
Et la dernière étape restera toujours la même :
Quel potentiel de création et de captation de valeur suis-je capable d’acheter aujourd’hui par rapport au risque que j’accepte de prendre ?
Le précédent topo cherchait à comprendre **où la valeur pouvait se créer et être captée**.
Celui-ci ajoute une nouvelle étape : comment transformer cette lecture en architecture de portefeuille.
La suite logique sera alors de reprendre les différents domaines étudiés et de déterminer quels actifs méritent réellement d’entrer dans cet univers de sélection, lesquels pourraient devenir des positions cœur, lesquels resteraient des convictions sectorielles ou satellites, et lesquels devraient simplement rester en watchlist.
Je ne cherche donc pas à posséder le marché. Je cherche à sélectionner quelques endroits où la création de valeur, la captation et le prix peuvent offrir ensemble une asymétrie intéressante.