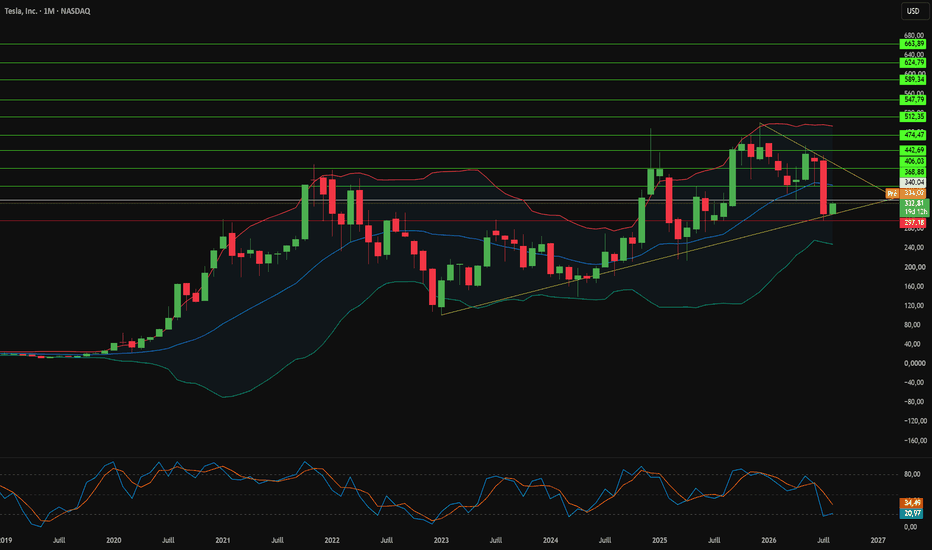
Que Construit Vraiment Tesla pour 16,8 Milliards ?Tesla ne se définit plus par les voitures qu'elle vend. L'US Air Force a demandé des Cybertrucks comme cibles de missiles lors de tirs réels à White Sands, invoquant son exo-squelette angulaire en acier inoxydable et son architecture électrique de 48 volts. Les forces tchétchènes ont déjà monté des mitrailleuses lourdes sur des Cybertrucks pour des essais tactiques. Par ailleurs, xAI d'Elon Musk a obtenu l'approbation du Pentagone pour déployer Grok au sein de systèmes classifiés couvrant l'analyse de renseignement, le développement d'armes et les logiciels de champ de bataille. Les véhicules Tesla intègrent désormais en usine des antennes Starlink. L'entreprise s'insère dans l'infrastructure de sécurité mondiale, et plus seulement dans le transport grand public.
Le cœur de l'activité automobile raconte une histoire plus difficile. Les livraisons ont chuté pendant deux années consécutives après le pic de 2023, et les Model 3 et Model Y montrent des signes évidents de vieillissement. La direction a réduit les prix et introduit des financements à faible taux pour défendre la demande. Ces mesures ont compressé les marges brutes automobiles dans les principales régions internationales. Le Cybertruck fait toujours face à des contraintes de demande, des rappels et des obstacles à la montée en puissance de la production. Tesla a arrêté les Model S et Model X afin de libérer de l'espace d'assemblage pour la robotique humanoïde. Tesla détient environ 43,5 milliards de dollars en trésorerie, mais l'augmentation des dépenses d'investissement met sous pression le flux de trésorerie disponible.
Terafab est l'expression la plus claire de cette nouvelle stratégie. Tesla et SpaceX ont engagé conjointement 16,8 milliards de dollars pour une usine de puces dans le comté de Grimes, au Texas, s'étendant sur plus de 100 millions de pieds carrés. Le site intègre la logique, la mémoire, l'encapsulation avancée et les tests sous un même toit, et puise de l'eau industrielle dans le réservoir de Gibbons Creek pour préserver les nappes phréatiques locales. La facture initiale dépasse à elle seule plus de quatre fois le résultat net de Tesla sur les douze derniers mois, et la part de Tesla absorbe environ les deux tiers de son budget d'investissement annuel. Les déclarations fiscales suggèrent que les dépenses polyphasées pourraient atteindre 119 milliards de dollars à terme. Terafab doit fournir des puces sur mesure pour Optimus, Cybercab et les centres de données orbitaux, sans fournisseur de secours évident.
L'écart d'exécution réside dans l'autonomie. Tesla s'appuie exclusivement sur la vision par caméra et exclut le LiDAR et le radar pour maintenir des coûts de fabrication bas. Waymo a parcouru plus de 200 millions de milles en conduite autonome et génère 500 000 trajets payants par semaine. Tesla a enregistré 2,4 millions de milles de robotaxi payants sur 20 à 40 véhicules actifs, et les puces héritées Hardware 3 manquent de bande passante mémoire pour la conduite sans supervision. BYD détient 1 117 brevets sur les batteries contre 97 pour Tesla, et le PTAB a invalidé des brevets d'IA contestés en raison de l'état antérieur de la technique. La robotique et les logiciels autonomes représentent désormais plus de 40 % de la valeur d'entreprise estimée, contre environ 34 % pour l'automobile. L'approbation réglementaire, et non l'ambition d'ingénierie, constitue la contrainte majeure de l'ensemble de cette thèse.  Long
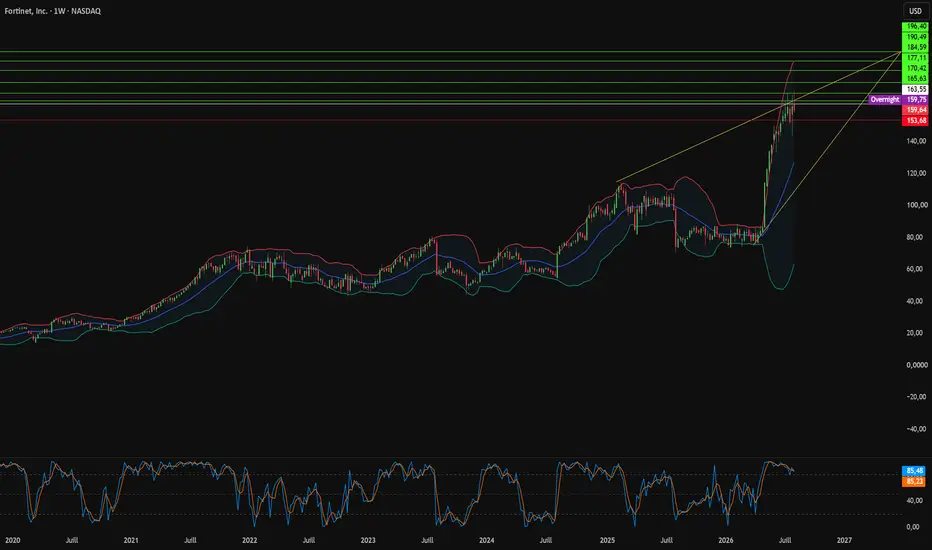
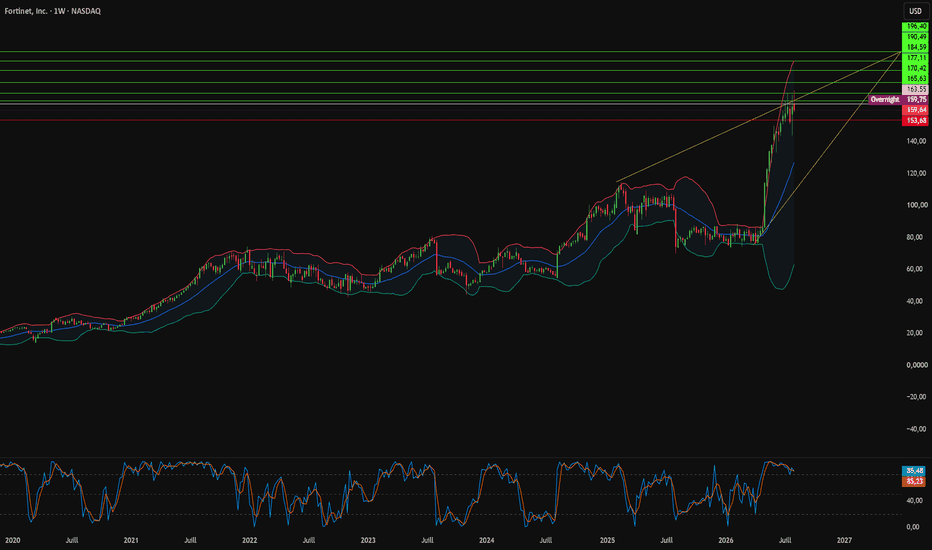
Pourquoi Intel fabrique la future puce pare-feu de Fortinet ?Fortinet a clos le deuxième trimestre 2026 avec des résultats supérieurs à la limite haute de ses propres prévisions. Le chiffre d'affaires total a atteint 2,05 milliards de dollars, soit une hausse de 26 % sur un an. Les revenus des produits ont affiché une progression encore plus nette, grimpant de 52 % à 773 millions de dollars grâce à l'augmentation des livraisons de FortiGate et aux mises à niveau des modèles destinés aux entreprises. Les facturations (billings) ont augmenté de 33 % pour atteindre 2,37 milliards de dollars. La marge brute non-GAAP s'est maintenue à 80,9 %, tandis que la marge opérationnelle s'est élargie de 490 points de base pour atteindre un niveau record de 38 %. Le flux de trésorerie disponible ajusté a atteint 996 millions de dollars, soit une marge de 49 %. La direction a restitué du capital de manière aggressive, rachetant 12,5 millions d'actions pour 973 millions de dollars depuis le début de l'année.
La véritable annonce stratégique réside dans le silicium, et non dans le compte de résultat. Intel Foundry co-développera et fabriquera l'ASIC pare-feu SP6 de sixième génération de Fortinet. Fortinet devient ainsi le premier client externe en cybersécurité d'Intel Foundry et le premier client externe sur la gravure Intel 4. La production aura lieu à la Fab 34 en Irlande. Cette géographie a son importance : Fortinet contrôle environ 48 % des livraisons mondiales d'équipements pare-feu, et la protection de ce volume exige une continuité d'approvisionnement en dehors des fonderies d'Asie de l'Est. Le SP6 abandonne également la conception monolithique en 7 nm du SP5 au profit d'une architecture chiplet désagrégée, ce qui améliore le rendement et réduit les coûts unitaires.
Les moteurs de la demande convergent depuis trois directions. Les règles de souveraineté des données poussent les entreprises vers une inspection locale, ce à quoi Fortinet répond avec FortiSASE Outpost, un point de présence sur le site du client pour le trafic restreint. La pénurie de main-d'œuvre contraint à l'automatisation, 56 % des dirigeants citant le manque de compétences comme cause de violation et 60 % éprouvant des difficultés à recruter des talents en sécurité de l'IA. L'adoption de l'IA par les entreprises crée une nouvelle surface d'attaque, que FortiAIGate cible en utilisant l'accélération NVIDIA Blackwell et Hopper, le framework d'inférence Dynamo et les modèles de sécurité Nemotron pour le contrôle en temps réel des invites (prompts). Les chiffres sectoriels le reflètent : les facturations de pare-feu SASE ont progressé de 34 % pour dépasser les 2 milliards de dollars, les facturations de sécurité OT ont augmenté de plus de 55 %, et les facturations SecOps pilotées par l'IA ont progressé de 25 %.
Les perspectives (guidance) ont été révisées à la hausse sur toute la ligne. Le chiffre d'affaires annuel visé se situe désormais entre 8,02 et 8,18 milliards de dollars, les facturations entre 9,35 et 9,55 milliards de dollars, et le BPA non-GAAP entre 3,41 $ et 3,47 $. La principale mise en garde concerne le prix des composants de mémoire, que la direction identifie comme un vent contraire à un chiffre élevé dans le haut de la fourchette pour les facturations du second semestre. Fortinet atténue cet impact par l'augmentation de sa part de portefeuille chez ses clients existants et par des prix de vente plus élevés sur les équipements à fortes performances. L'association d'un silicium sur mesure, d'une fabrication occidentale et de l'intégration de la sécurité de l'IA érige un fossé concurrentiel que les concurrents utilisant uniquement des logiciels trouveront très coûteux à franchir.  Long
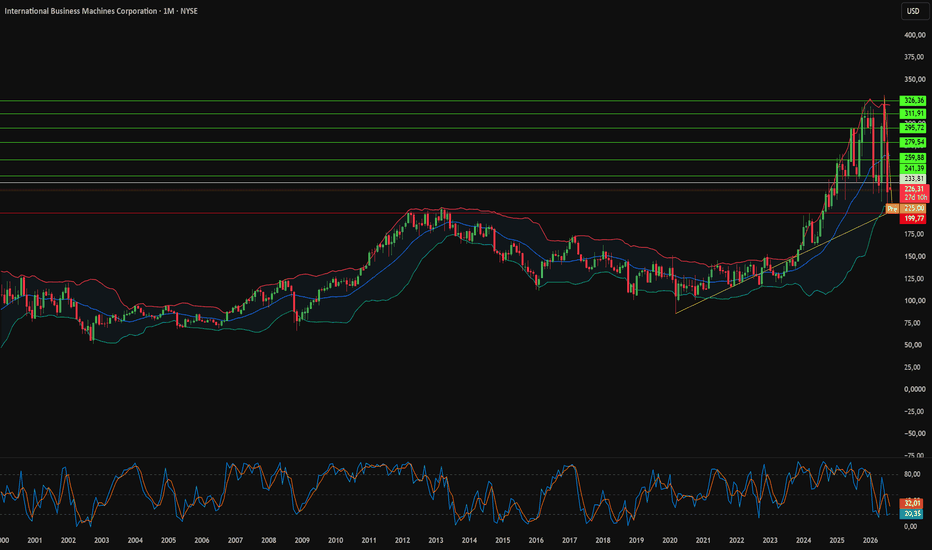
Pourquoi IBM mise-t-il son avenir sur 120 qubits ?IBM a publié un chiffre d'affaires de 17,2 milliards de dollars au deuxième trimestre 2026, en hausse de seulement 1 % sur un an. Ce chiffre clé sous-estime la transformation sous-jacente. La direction réoriente les profits du cloud hybride vers une recherche intensive en capital. Deux acquisitions encadrent cette stratégie. IBM a déboursé 6,4 milliards de dollars pour HashiCorp afin de dominer l'automatisation multi-cloud. Il a ajouté Confluent pour accélérer l'IA d'entreprise en temps réel. Les acheteurs d'entreprise réallouent désormais leurs budgets vers les logiciels propriétaires, l'IA sur mesure et l'automatisation du cloud. IBM se positionne directement sur ce réalignement des dépenses.
L'entreprise applique la même discipline à la propriété intellectuelle. IBM a dominé les dépôts de brevets aux États-Unis pendant 29 années consécutives avant d'abandonner cette course en 2020. La direction vend désormais les brevets historiques non stratégiques et réduit les frais de maintenance annuels. Les nouveaux dépôts se concentrent sur le cloud hybride, les semi-conducteurs, l'IA et les systèmes quantiques. L'entreprise détient plus de 6 000 familles de brevets en IA dans le monde, avec des taux de citation qui renforcent ses remparts concurrentiels. Le matériel suit la même logique. Le serveur Power S1112 offre trois fois les performances de référence et un gain d'efficacité de 69 %. IBM Autonomous Operations résout les problèmes opérationnels 15 fois plus vite. Le projet Lightwell, conçu avec Red Hat et Deloitte, rétroporte les correctifs de sécurité sans imposer de cycles de mise à niveau complets.
L'informatique quantique porte la plus grande ambition. IBM a abandonné la course au nombre de qubits physiques au profit de la fidélité des circuits. Le processeur Nighthawk de 120 qubits utilise 218 coupleurs orientables et prend en charge des circuits 30 % plus complexes. L'acquisition en cours de HRL Laboratories apporte des qubits à spin de silicium fonctionnant à 1 Kelvin, réduisant considérablement les contraintes cryogéniques. La feuille de route vise Starling avec 200 qubits logiques d'ici 2029 et Blue Jay au milieu des années 2030. Le travail mené avec Algorithmiq a déjà démontré un avantage quantique vérifié dans la chimie des matériaux.
La science et la géopolitique complètent le tableau. IBM, le laboratoire national d'Oak Ridge et la Cleveland Clinic ont calculé neuf configurations moléculaires de sel fondu FLiBe sur du matériel quantique. Ce sel produit du combustible au tritium dans les réacteurs à fusion, et les méthodes classiques manquent ses énergies de liaison de 10 %. La superinformatique quantique hybride a entièrement effacé cette erreur. Washington traite désormais l'informatique avancée comme un actif souverain. IBM a répondu avec la fonderie de wafers quantiques Anderon et l'acquisition du cabinet de conseil en défense SiXworks. La modeste ligne de revenus masque une entreprise qui se reconfigure autour des marges, des barrières à l'entrée et des priorités nationales.  Long
AMD — Lecture en veille de résultats avec Precision Lite (ÉducatAMD — Lecture en veille de résultats avec Precision Lite (Éducatif)
Une lecture éducative d'Advanced Micro Devices (NASDAQ: AMD) à
la veille de la publication de ses résultats du troisième trimestre,
à travers trois horizons temporels complémentaires : horaire,
30 minutes et 15 minutes. L'objectif est d'illustrer comment un
même titre peut se lire différemment selon le rythme d'observation
choisi, particulièrement dans un contexte pré-résultats.
Contexte général
AMD publiera ses résultats du troisième trimestre après clôture
le mardi 4 août 2026, dans le prolongement d'une semaine Big Tech
particulièrement chargée (Microsoft et Meta le 29 juillet, Apple
et Amazon le 30 juillet).
Cette semaine Big Tech s'est soldée par des réactions contrastées :
Microsoft +15 % soutenu par une croissance d'Azure de 43 %, Amazon
+9 % après des résultats cloud solides, Meta en repli d'environ 9 %,
et Apple en léger recul malgré des chiffres positifs. Le Nasdaq
Composite a signé une des meilleures séances de l'été, apaisant
partiellement les inquiétudes sur les dépenses d'infrastructure IA.
Dans ce contexte, AMD arrive sur les résultats avec une structure
de repli progressive depuis les plus hauts de mi-juillet, offrant
un cas d'école typique de « phase d'attente » pré-résultats,
complémentaire de la lecture post-résultats MSFT publiée le
30 juillet.
Advanced Micro Devices figure parmi les principales capitalisations
de semi-conducteurs du Nasdaq, ce qui rend sa publication
trimestrielle particulièrement suivie par les observateurs du
secteur IA.
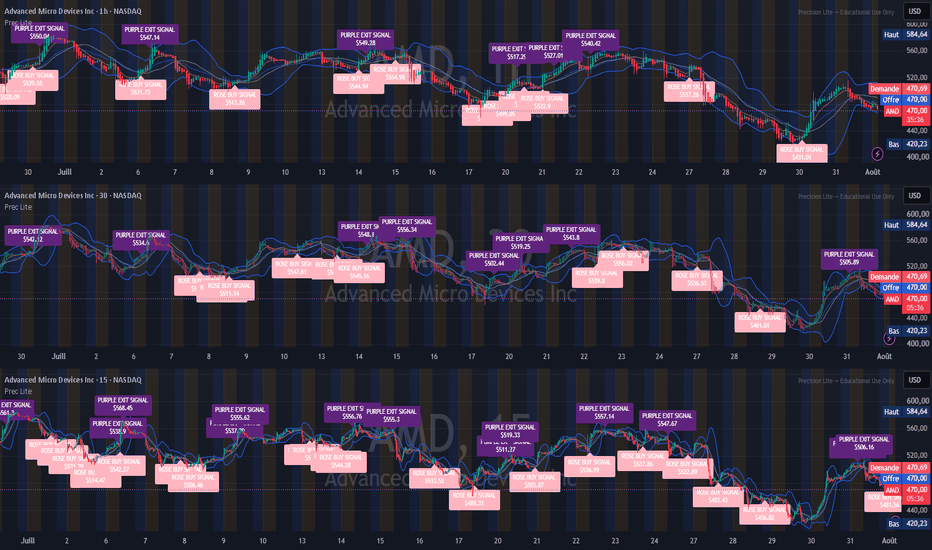
Vue horaire — contexte du mois
Fourchette large observée entre 420,23 et 584,64 USD sur la
période récente. Structure haussière prolongée jusqu'à mi-juillet,
suivie d'une phase de repli progressive vers le bas de fourchette.
Signaux Precision Lite visibles :
- PURPLE EXIT autour de 517,21 · 527,03 · 540,42 · 547,14 et
549,28 USD (zones de résistance successives lors des phases
haussières)
- ROSE BUY multiples entre 431,81 et 522,90 USD (zones de reprise
après pullback)
- Niveau intermédiaire de référence autour de 497,27 USD
Cette vue permet de situer l'amplitude complète du mouvement
récent et de comprendre la structure d'ensemble avant l'annonce.
Vue 30 minutes — structure intermédiaire
Alternance de zones de compression et de respiration observée sur
plusieurs séances. Approche progressive du bas de fourchette à
l'approche des résultats.
Signaux Precision Lite visibles :
- PURPLE EXIT autour de 502,64 · 519,25 · 534,60 · 543,80 · 548,10
et 556,34 USD
- ROSE BUY multiples entre 461,01 et 547,61 USD
Cette échelle est utile pour observer la transition entre la
phase directionnelle haussière de la première moitié de juillet
et la phase d'attente qui précède immédiatement l'annonce.
Vue 15 minutes — rythme intraday
Fourchette récente marquée par une densité importante de signaux
dans la zone 456 - 568 USD.
Signaux Precision Lite visibles :
- Plusieurs PURPLE EXIT dans la zone 506 - 568 USD
- Plusieurs ROSE BUY dans la zone 456 - 544 USD
- Concentration récente de signaux ROSE BUY autour du bas de
fourchette, dans une phase typique de compression pré-annonce
Cette vue illustre le rythme intraday et la manière dont les
signaux se resserrent visuellement à mesure que la publication
trimestrielle approche.
Observation pédagogique
Cette publication montre comment une même donnée de prix peut
produire plusieurs lectures selon l'horizon retenu, particulièrement
dans un contexte pré-résultats.
En miroir de la lecture MSFT publiée le 30 juillet (post-résultats,
cassure verticale), AMD offre ici une lecture inverse : celle d'une
phase d'attente structurée, sans catalyseur fondamental immédiat.
Ce type de configuration est utile pour observer comment les
signaux Precision Lite se comportent avant un événement
d'entreprise, par opposition à leur comportement pendant et après.
Les signaux affichés par Precision Lite ne constituent pas des
ordres d'achat ou de vente : ils servent uniquement à repérer
visuellement des zones d'intérêt pour structurer l'observation
d'un graphique.
Indicateur utilisé
Precision Lite (script public gratuit) :
Idées associées
MSFT — Lecture post-résultats avec Precision Lite
NVDA — Lecture multi-échelles avec Precision Lite
AAPL — Lecture haussière avec Precision Lite
Rappel important
Ce contenu est publié à des fins strictement éducatives et
pédagogiques. Il ne constitue en aucun cas un conseil en
investissement, une recommandation d'achat ou de vente, ni une
sollicitation à effectuer une transaction.
Stratégies Précision Séance (NEQ 2282123654) n'est pas inscrite
auprès de l'Autorité des marchés financiers (AMF) du Québec et
n'agit à aucun titre comme conseiller en valeurs, courtier ou
gestionnaire de portefeuille.
Les performances passées ne préjugent pas des résultats futurs.
Les marchés financiers comportent des risques de perte en capital,
y compris totale. Chaque investisseur doit effectuer ses propres
recherches et consulter un conseiller financier autorisé avant
toute décision d'investissement.
Script utilisé pour cette lecture : Precision Lite — disponible
gratuitement sur TradingView.
 Éducation
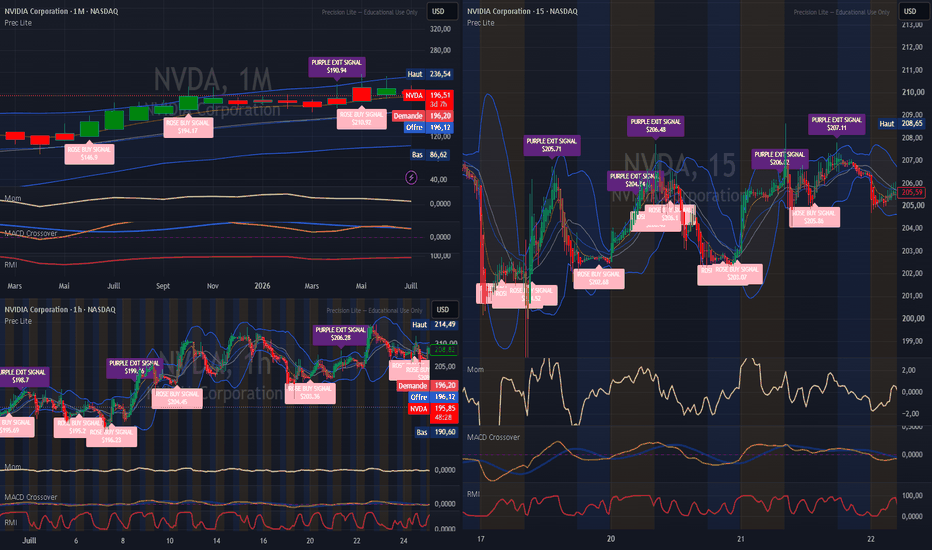
NVDA — Lecture multi-échelles avec Precision Lite (Éducatif)NVDA — Lecture multi-échelles avec Precision Lite (Éducatif)
Une lecture éducative de Nvidia (NASDAQ: NVDA) à travers trois horizons
temporels complémentaires : mensuel, horaire et 15 minutes. L'objectif
est d'illustrer comment un même titre peut se lire différemment selon
le rythme d'observation choisi.
Contexte général
NVDA évolue autour de 195,60 USD au moment de la capture, sur fond de
rotation sectorielle et de nervosité liée aux dépenses massives en
intelligence artificielle. Les résultats de Microsoft et Meta sont
attendus dès demain après clôture, suivis d'Apple et Amazon jeudi,
plaçant les valeurs IA au cœur de l'attention cette semaine.
Le titre affiche une performance modeste depuis le début de 2026,
contrastant avec la forte progression d'autres semi-conducteurs comme
AMD. Cette configuration en fait un cas d'école intéressant pour
observer la structure de marché d'un leader technologique en phase
de consolidation.
Vue mensuelle — contexte long terme
Fourchette large observée entre 86,62 et 236,54 USD.
Structure globalement haussière, en phase de consolidation récente
sous les plus hauts.
Signaux Precision Lite visibles :
- ROSE BUY autour de 146,90 et 194,17 USD
- PURPLE EXIT autour de 190,94 USD
Cette vue permet de situer le prix actuel dans la tendance de fond.
Vue horaire — structure intermédiaire
Fourchette récente entre 190,76 et 214,49 USD.
Zone de compression identifiable autour de 195 - 200 USD.
Signaux Precision Lite visibles :
- ROSE BUY autour de 195,20 - 204,40 - 209,12 USD
- PURPLE EXIT autour de 199,16 - 206,28 USD
Cette échelle est utile pour observer la structure des dernières séances.
Vue 15 minutes — rythme intraday
Fourchette du jour entre 197,97 et 208,65 USD.
Alternance de zones d'accumulation et d'extension autour de 205 USD.
Signaux Precision Lite visibles :
- Plusieurs ROSE BUY entre 201 et 206 USD
- Plusieurs PURPLE EXIT entre 204 et 207 USD
Cette vue illustre le rythme intraday et la volatilité de court terme.
Observation pédagogique
Cette publication montre comment la même donnée de prix peut produire
plusieurs lectures selon l'horizon retenu. Les signaux affichés par
Precision Lite ne constituent pas des ordres d'achat ou de vente :
ils servent uniquement à repérer visuellement des zones d'intérêt
pour structurer l'observation d'un graphique.
Indicateur utilisé
Precision Lite (script public gratuit) :
Idées associées
AAPL — Lecture haussière avec Precision Lite
AMD — Lecture éducative avec Precision Lite
MSFT — Lecture éducative avec Precision Lite
Rappel important
Ce contenu est publié à des fins strictement éducatives et pédagogiques.
Il ne constitue en aucun cas un conseil en investissement, une
recommandation d'achat ou de vente, ni une sollicitation à effectuer
une transaction.
Stratégies Précision Séance (NEQ 2282123654) n'est pas inscrite auprès
de l'Autorité des marchés financiers (AMF) du Québec et n'agit à aucun
titre comme conseiller en valeurs, courtier ou gestionnaire de
portefeuille.
Les performances passées ne préjugent pas des résultats futurs. Les
marchés financiers comportent des risques de perte en capital, y compris
totale. Chaque investisseur doit effectuer ses propres recherches et
consulter un conseiller financier autorisé avant toute décision
d'investissement.
Script utilisé pour cette lecture : Precision Lite — disponible
gratuitement sur TradingView.
 Éducation
Qu'est-ce qu'IonQ voit en SkyWater que Wall Street a raté ?IonQ a accepté d'acquérir SkyWater Technology (SKYT) pour 1,8 milliard de dollars, créant ainsi la seule entreprise de plateforme quantique full-stack et verticalement intégrée du marché. La logique stratégique va bien au-delà des qubits. SkyWater détient l'accréditation DMEA Category 1A Trusted Foundry, garantissant à l'État américain un accès à des puces sécurisées et inviolables. Alors que les chaînes d'approvisionnement d'Asie de l'Est sont exposées aux chocs géopolitiques, l'entité combinée devient une couverture souveraine américaine positionnée pour les programmes critiques du département de la Défense.
Les données financières témoignent d'une certaine tension. SkyWater a enregistré un chiffre d'affaires record de 442,1 millions de dollars pour l'exercice 2025, en hausse de 29 %, porté par l'acquisition de Fab 25 auprès d'Infineon. Pourtant, la rentabilité reste insaisissable. La perte nette du premier trimestre 2026 s'est creusée de 68 % pour atteindre 12,3 millions de dollars, les marges brutes GAAP se sont contractées à 14,9 %, et 182,4 millions de dollars ont été tirés sur la ligne de crédit renouvelable. Les fonds institutionnels se sont partagés sur le titre : Palisades et Alpine ont renforcé leurs positions tandis que Lountzis Asset Management a liquidé l'intégralité de ses parts.
Le retour sur investissement technologique explique cette prime. Posséder la fonderie ramène le délai de développement des puces de neuf mois à seulement deux. Les tests des QPU de 200 000 qubits sont avancés à 2028, et le développement d'une puce de deux millions de qubits s'accélère d'une année entière. Au-delà du quantique, SkyWater progresse sur les puces 3DSoC à nanotubes de carbone dotées de ReRAM qui multiplient par cinquante l'efficacité énergétique, en plus de contrôleurs cryogéniques fonctionnant à 10 millikelvins.
Le contexte sectoriel reste hostile. Les taux d'intérêt élevés continuent d'éloigner les capitaux de la tech spéculative, et les positions vendeuses (bearish) sur les valeurs quantiques restent élevées. D-Wave court après des contrats de recuit (annealing) à court terme, tandis que Quantum Computing Inc. mise sur la photonique. Pourtant, l'intégration verticale offre à IonQ et SKYT un fossé défensif (moat) dans les programmes de défense et de renseignement que leurs rivaux ne peuvent pas facilement répliquer. Les plateformes qui contrôlent leur propre silicium pourraient bien dicter la prochaine ère de l'informatique de haute performance. Comment Intel a déjoué la géopolitique, la physique et Apple ?En 2026, Intel a réalisé l'un des revirements d'entreprise les plus spectaculaires de l'histoire récente, propulsé par une intervention sans précédent du gouvernement américain. L'administration Trump a converti 5,7 milliards de dollars de fonds non débloqués du CHIPS Act et 3,2 milliards de dollars du programme classifié Secure Enclave en une participation passive de 9,9 %. Cet investissement de 11,1 milliards de dollars a rapidement dépassé les 50 milliards de dollars en valeur marchande. Des tarifs douaniers agressifs ciblant TSMC et les importations chinoises ont davantage isolé l'entreprise de la concurrence étrangère. Parallèlement, l'injection de 2 milliards de dollars par SoftBank et un boom macroéconomique plus large (dont 57 clôtures record pour le S&P 500) ont alimenté une envolée de l'action de plus de 300 %. Ensemble, ces initiatives ont éliminé le risque géopolitique qui dévaluait depuis longtemps les fonderies nationales d'Intel.
L'ingénierie financière a renforcé cet élan politique. Intel a annulé sa coentreprise de 2024 avec Apollo, rachetant la participation de 49 % dans la Fab 34 en Irlande pour 14,2 milliards de dollars. Ce rachat a été financé par une émission obligataire de 6,5 milliards de dollars qui a attiré plus de 50 milliards de dollars de commandes institutionnelles, soit une sursouscription de plus de huit fois. La transaction a remplacé un capital-investissement coûteux par une dette publique moins chère, a restauré la réputation d'Intel en tant qu'« emprunteur sûr » et a rendu à la société mère le contrôle stratégique total de la fabrication européenne de pointe. Citigroup a réagi en relevant son objectif de cours à 130 dollars, prévoyant qu'Intel s'emparera de 47 % d'un marché des processeurs pour serveurs de 132 milliards de dollars d'ici 2030, les charges de travail liées à l'IA agentique (Agentic-AI) devant croître à un TCAC de 185 %.
L'exécution technologique a étayé l'ensemble de cette thèse. Le nœud 18A est entré en production de masse, intégrant des transistors RibbonFET (Gate-All-Around) et la distribution d'alimentation par la face arrière PowerVia. Pendant ce temps, le futur nœud 14A exploite les scanners High-NA EUV d'ASML à 380 millions de dollars, combinés à la chimie exclusive d'auto-assemblage dirigé (DSA), décrite en interne comme la « solution miracle » d'Intel pour réduire les coûts par tranche. Lors du CES 2026, le processeur Xeon 6+ « Clearwater Forest » est devenu la première puce commerciale dotée d'un noyau en verre. Il a franchi le « mur de déformation » (warpage wall) qui limitait l'assemblage des accélérateurs d'IA de 1 000 watts, offrant une densité d'interconnexion 10 fois supérieure. Le partenariat exclusif « Terafab » avec Tesla pour le 14A à Austin a validé davantage le modèle de fonderie IDM 2.0 sur la scène mondiale.
Les victoires sur le marché grand public et les paris sur l'avenir ont bouclé la boucle. Le Panther Lake Core Ultra Series 3 a fourni jusqu'à 180 TOPS de plateforme pour l'IA embarquée, tandis que la puce économique « Wildcat Lake » Core 5 320 a dépassé l'A18 Pro d'Apple de 21 % dans les tests multithreads à un prix comparable, remodelant ainsi le marché des ordinateurs portables à moins de 600 dollars. Plus loin dans le futur, les qubits de spin en silicium d'Intel fabriqués sur des tranches de 300 mm ont atteint une fidélité de porte de 99,9 %, étendant l'avantage industriel CMOS de l'entreprise à l'informatique quantique. Parallèlement, ses actifs historiques Altera FPGA et le financement de Secure Enclave ont cimenté son rôle de pare-feu physique pour la sécurité nationale des États-Unis. Le fil conducteur est indéniable : Intel a synchronisé la stratégie d'État, les marchés de capitaux et la science des matériaux de pointe pour reconquérir une position de leader que peu d'analystes la croyaient capable de retrouver.  Long

La fonderie américaine : l'ultime défense de l'Occident ?GlobalFoundries (GF) a subi une transformation spectaculaire en 2026, passant d'un fabricant sous contrat à croissance lente à un atout stratégique américain d'importance vitale dans le domaine des semi-conducteurs. Les actions ont presque doublé au cours des quatre premiers mois de l'année, stimulées par de solides résultats au premier trimestre, avec un chiffre d'affaires de 1,634 milliard de dollars et un bénéfice par action (BPA) de 0,40 $, dépassant le consensus de 18 %. Son segment Infrastructure de communication et centres de données a bondi de 32 %, porté par les dépenses incessantes en infrastructure d'IA, tandis que les revenus de l'automobile ont grimpé de 24 %. La direction a prévu un chiffre d'affaires de 1,76 milliard de dollars pour le deuxième trimestre, signalant que cette dynamique est loin d'être accidentelle.
Au cœur de la réévaluation de GF se trouve un puissant vent favorable géopolitique. En tant que seule fonderie pure-play (exclusive) dont le siège social est aux États-Unis et qui a une envergure mondiale, elle est la principale bénéficiaire du CHIPS Act, ayant obtenu jusqu'à 1,575 milliard de dollars de financement fédéral et 550 millions de dollars de l'État de New York, soutenant un programme d'investissement américain de 13 milliards de dollars. Son usine de Malte (New York) détient les certifications de « Fonderie de Confiance » du ministère de la Défense (DoD), et Apple y aurait réservé de la production. Un partenariat approfondi avec Renesas et l'expansion des contrats de défense et de l'aérospatiale intègrent discrètement GF dans l'épine dorsale des chaînes d'approvisionnement en semi-conducteurs des pays alliés, réduisant ainsi l'exposition de l'Occident à la capacité taïwanaise à un moment géopolitique historiquement tendu.
Sur le plan technologique, GF mise son avenir sur les plateformes de nouvelle génération. Sa nouvelle solution d'optique co-packagée SCALE, la première plateforme de l'industrie compatible OCI MSA, s'attaque directement aux goulots d'étranglement de la bande passante et de l'énergie qui étouffent les clusters d'IA, positionnant GF comme la principale fonderie non asiatique pour la transition vers l'interconnexion optique. Parallèlement, son partenariat GaN avec Navitas cible l'alimentation électrique des centres de données d'IA, et sa plateforme AutoPro150 eMRAM gagne du terrain dans les véhicules définis par logiciel. Même l'informatique quantique figure sur la feuille de route, GF fabriquant des puces photoniques pour les ambitions d'un million de qubits de PsiQuantum.
Le mouvement le plus agressif de 2026, cependant, est d'ordre juridique : GF a lancé des poursuites pour violation de brevets contre Tower Semiconductor, déposant des plaintes devant un tribunal fédéral et l'ITC, tirant parti d'un portefeuille de plus de 8 000 brevets contre les moins de 500 de Tower. Cette offensive reflète un pivot stratégique plus large, passant d'une usine sous contrat à une plateforme technologique intégrée verticalement et protégée par de profondes douves de propriété intellectuelle dans le RF SOI, le FDX, la photonique sur silicium et la mémoire intégrée. Des risques subsistent, notamment une valorisation tendue à près de 30 fois les bénéfices futurs, la faiblesse du marché des appareils mobiles et des résultats de litiges binaires. Mais GFS est désormais une entreprise que les décideurs politiques, les hyperscalers et les planificateurs de la défense ne peuvent tout simplement plus se permettre d'ignorer.  Long

Un géant déchu peut-il reconquérir le trône du silicium ?Intel Corporation est entrée dans ce que les analystes appellent « l'ère de l'Angström », une renaissance industrielle pivot ancrée dans la technologie la plus conséquente de l'entreprise depuis des décennies. La conversion par le gouvernement américain de 11,1 milliards de dollars de fonds issus du CHIPS Act en une participation de 10 % au capital a officialisé ce qui devenait déjà clair : Intel n'est plus seulement un fabricant de puces, mais une question de sécurité nationale. Avec 433,3 millions d'actions émises à 20,47 $ l'unité, Washington compte désormais parmi les plus gros actionnaires d'Intel, offrant une stabilité politique et une couverture géopolitique qu'aucun concurrent, pas même TSMC, ne peut reproduire. Ce « bouclier de silicium » isole Intel de la volatilité des chaînes d'approvisionnement asiatiques et positionne l'entreprise comme la pierre angulaire de la stratégie d'IA souveraine de l'Amérique, où la production nationale de puces est devenue aussi critique que la préparation militaire.
Au niveau de l'ingénierie, le nœud de gravure Intel 18A représente son bond en avant le plus ambitieux depuis des années, achevant la feuille de route « 5 nœuds en 4 ans ». Propulsé par deux technologies de rupture, le RibbonFET (une architecture de transistors Gate-All-Around offrant une performance par watt améliorée de 15 %) et le PowerVia (un système de distribution d'énergie par la face arrière réduisant la chute de tension jusqu'à 30 %), le nœud 18A n'est pas une simple mise à jour incrémentale, mais une réinvention fondamentale de l'architecture des puces. Les produits phares Panther Lake et Clearwater Forest ont déjà été mis sous tension et ont démarré des systèmes d'exploitation, démontrant une préparation à la production en avance sur le calendrier. Cette crédibilité technique a attiré des clients de premier plan, notamment Microsoft et AWS, et signale l'intention d'Intel de devenir la seule alternative basée en Occident à TSMC pour la fabrication de semi-conducteurs de pointe.
Au-delà de la fonderie, Intel assemble une stratégie compétitive sur plusieurs fronts couvrant l'accélération de l'IA, la cybersécurité et l'informatique quantique. L'accélérateur Gaudi 3 cible le marché de l'IA d'entreprise avec un argumentaire économique convaincant : à environ 15 000 $, soit la moitié du coût du H100 de NVIDIA, il offre un débit comparable pour les charges de travail d'inférence LLM et élimine les réseaux externes coûteux grâce à des ports Ethernet 200 Gb/s intégrés. Sur le front de la sécurité, un partenariat historique avec Anthropic déploie l'IA Claude Mythos pour identifier les vulnérabilités de « couche zéro » au niveau du matériel et du micrologiciel. Parallèlement, le projet Aegis met en œuvre une défense active pilotée par l'IA tout au long du cycle de vie du développement logiciel interne d'Intel. Dans le domaine quantique, l'approche par qubit à spin de silicium d'Intel, fabriquant des qubits à une échelle de 50 nm sur des galettes standard de 300 mm avec un taux de rendement de 95 % et une fidélité de porte de 99,9 %, tire parti de son expertise en fabrication d'une manière que ses rivaux utilisant des qubits supraconducteurs ne peuvent tout simplement pas égaler.
Financièrement, Intel reste une entreprise en phase de redressement intensif. Le chiffre d'affaires s'est maintenu à 52,9 milliards de dollars en 2025, tandis que les marges opérationnelles non-GAAP se sont améliorées, passant de -0,5 % à 5,5 %, et que le bénéfice par action (BPA) s'est redressé de -0,13 $à 0,42$. Le flux de trésorerie disponible reste profondément négatif à -4,9 milliards de dollars, reflétant l'intensité capitalistique d'un redressement industriel d'une telle ampleur. Sous la direction du PDG Lip-Bu Tan, qui a pris les rênes au début de 2025, Intel a restauré sa crédibilité en ingénierie et réinitialisé sa posture culturelle. Cependant, le chemin vers ses objectifs de 2030 (40 % de marge sur les produits et 30 % de marge en fonderie) passe directement par la commercialisation réussie du 18A et la conquête de clients externes majeurs pour la fonderie. Pour les investisseurs, Intel est un pari fondamental à forte conviction sur la convergence de la géopolitique, de la demande d'infrastructures d'IA et de la politique industrielle américaine ; un pari non pas seulement sur une entreprise, mais sur un impératif national. Long 
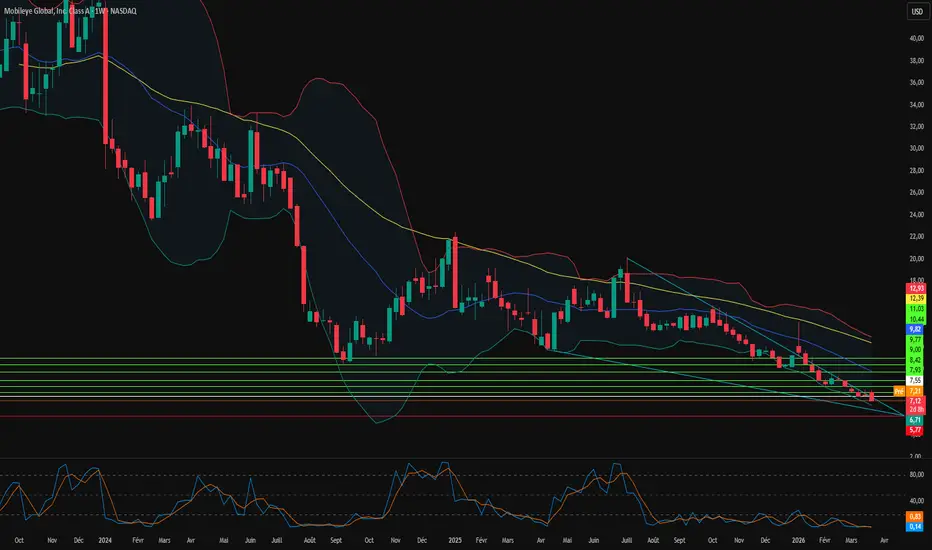
Le marché ignore-t-il le prochain géant de l'IA Physique ?Mobileye présente l'un des paradoxes de valorisation les plus frappants du secteur technologique. S'échangeant à 7,62 $ avec un ratio cours/valeur comptable de seulement 0,52, le marché valorise l'entreprise en dessous de ses actifs nets. Pourtant, elle dispose d'un carnet de commandes sur huit ans de 24,5 milliards de dollars et a généré 602 millions de dollars de flux de trésorerie opérationnel en 2025. Le consensus des analystes suggère un potentiel de hausse de plus de 100 % , mais les traders se sont focalisés sur une "année de transition" en 2026, avec des prévisions de revenus (1,90–1,98 Md$) légèrement inférieures aux attentes. L'écart entre la perception et la réalité fondamentale est historique.
Sous la surface, la domination technologique de Mobileye s'accentue. Sa puce EyeQ6 High traite 11 capteurs simultanément , permet la conduite sur autoroute sans les mains et a récemment décroché un contrat de 9 millions d'unités avec un constructeur américain majeur. Son système de cartographie REM a collecté 29,6 milliards de miles de données auprès de 8 millions de véhicules dans le monde. L'entreprise détient 1 195 brevets actifs , cités par Honda, Toyota et Ford comme piliers de leur R&D. Elle est dirigée par le professeur Amnon Shashua, récemment élu à l'Académie nationale d'ingénierie des États-Unis.
Le catalyseur le plus transformateur est l'acquisition de Mentee Robotics pour 900 millions de dollars — le lancement de "Mobileye 3.0". Ce mouvement positionne l'entreprise comme leader de l'IA Physique (Physical AI). L'intelligence de la conduite autonome s'étend aux robots humanoïdes pour les usines et entrepôts, avec un déploiement commercial prévu pour 2028. Véhicules autonomes et robots humanoïdes partagent la même architecture IA : perception multimodale et modélisation du monde. Avec une technologie agnostique au groupe motopropulseur , 1,8 milliard de dollars de liquidités et des contrats avec le top 10 mondial des constructeurs, Mobileye allie résilience financière et portée mondiale. La question n'est pas de savoir si Mobileye va rebondir, mais si les investisseurs le réaliseront avant le reste du monde.  Long

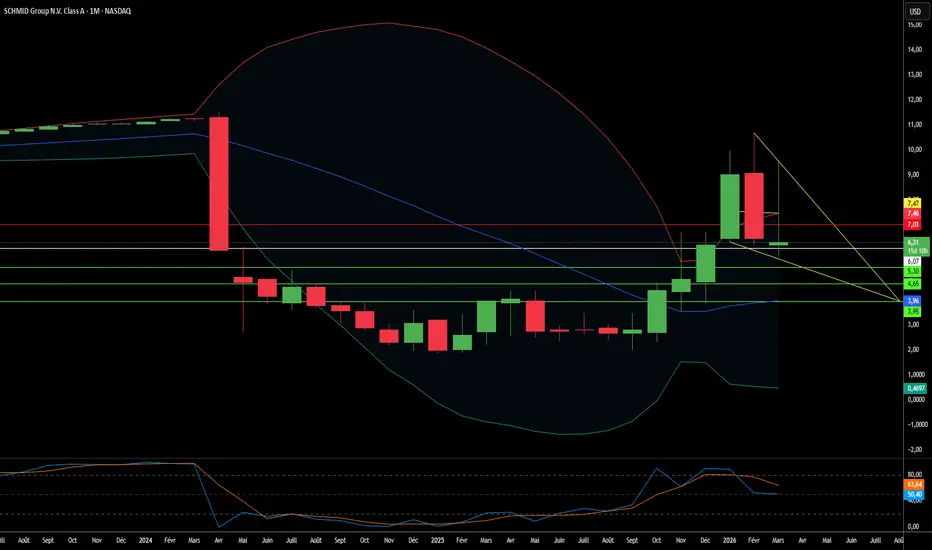
La petite firme allemande qui propulse discrètement l'IALe groupe SCHMID N.V. (NASDAQ : SHMD) occupe une niche distinctive dans la chaîne d'approvisionnement mondiale des infrastructures d'IA, en fabriquant des équipements de précision essentiels au traitement avancé des substrats et aux interconnexions haute densité utilisés dans les cartes serveurs d'IA. Exploitant deux sites de production à Freudenstadt, en Allemagne, et à Zhongshan, en Chine, l'entreprise s'appuie sur des innovations exclusives, notamment sa technologie « Embedded Trace » permettant des tracés de 2 microns, et un partenariat avec TRUMPF pour les substrats à cœur de verre, afin de rivaliser sur des marchés bien plus vastes que ceux de ses concurrents.
Pourtant, le sort de l'entreprise reste étroitement lié à la Chine, qui représentait 22 % du chiffre d'affaires de 2024, en forte baisse par rapport aux 41 % de 2022 dans un contexte de tensions commerciales croissantes. Une chute prolongée de la demande en Chine a dévasté les performances financières jusqu'à la fin de 2024, ramenant l'EBITDA ajusté à près de zéro et imposant des mesures d'urgence : une facilité de billets convertibles de 30 millions de dollars avec Linden Advisors et un échange de dettes contre des actions de 27 millions de dollars avec XJ Harbour HK Limited. Ces mesures ont stabilisé le bilan mais ont considérablement dilué l'actionnariat, reflétant la situation financière précaire consécutive à une transition post-SPAC difficile.
Pour l'avenir, la direction vise un chiffre d'affaires supérieur à 100 millions d'euros en 2026, soutenu par un carnet de commandes de 95 millions d'euros comprenant des contrats de fabricants chinois de cartes serveurs d'IA et une demande croissante issue des initiatives de relocalisation occidentales portées par le règlement européen sur les puces (EU Chips Act) et la politique tarifaire américaine. Sous la direction de Christian Schmid, PDG de la cinquième génération, et avec la supervision d'un conseil d'administration comprenant l'ancien PDG de Jaguar Land Rover, Sir Ralf Speth, l'entreprise réoriente son discours vers le soutien à l'IA. Le succès dépendra de la diversification géographique, de l'amélioration de la transparence des dépôts auprès de la SEC et de l'évitement du risque extrême d'un conflit à Taïwan qui pourrait paralyser entièrement les chaînes d'approvisionnement mondiales de semi-conducteurs.  Short

La couronne du dollar est-elle trop lourde pour tomber ?L'Indice Dollar (DXY) entame le T2 2026 en testant une résistance pivot à 99,50. Les analystes prévoient une hausse vers 102 et 105 après confirmation de la cassure. La résilience du billet vert provient des turbulences géopolitiques et de la force économique structurelle. La campagne américano-israélienne contre l'Iran, « Opération Epic Fury », a bouleversé les marchés de l'énergie. Le Brent bondit vers 85 dollars le baril. Ces perturbations déclenchent une forte demande de valeur refuge. Les capitaux mondiaux affluent vers les actifs en dollars tandis que les bourses tanguent. La Fed maintient ses taux à 3,5 %–3,75 %. L'inflation PCE sous-jacente à 4,3 % préserve l'avantage de rendement.
Au-delà du champ de bataille, la domination technologique américaine renforce le dollar. L'industrie des semi-conducteurs dépassera 1 000 milliards de dollars de revenus en 2026. La demande de puces IA a accéléré cet objectif de quatre ans. Les ventes de matériel d'IA générative devraient atteindre 500 milliards de dollars. Le segment Data Center de Nvidia est projeté à 39,1 milliards de dollars (+50 %). Cela consolide les États-Unis comme l'épicentre de l'IA. Les changements de politique de l'USPTO font de 2026 une année charnière pour les brevets IA. La propriété intellectuelle est désormais un instrument financier stratégique. Ces verrous technologiques stimulent l'investissement étranger et la demande structurelle.
La politique commerciale complexifie les perspectives pour 2026. Les tarifs de 10 % proposés pour le « Jour de la Libération » ont ébranlé les chaînes d'approvisionnement. 72 % des professionnels du commerce s'inquiètent de ces taxes. La croissance du commerce mondial n'est prévue qu'à 0,5 %–1 %. Paradoxalement, le protectionnisme soutient souvent le dollar en réduisant les importations. Les partenaires commerciaux sont contraints d'accumuler des réserves de change. Sur le plan intérieur, le plan de relance permet aux États-Unis de devancer leurs pairs. Cela force la Fed à maintenir des taux élevés. Ce cycle de rétroaction soutient le rendement du dollar malgré les risques budgétaires.
L'infrastructure mondiale des paiements ancre davantage le dollar. Le marché des paiements numériques approche les 19,89 billions de dollars. Les stablecoins sont désormais des instruments de règlement réglementés. Les entreprises du Fortune 100 les utilisent pour leurs opérations de trésorerie transfrontalières. FedNow et RTP s'étendent à la gestion de la paie et des liquidités. Le commerce agentique (IA achetant pour les consommateurs) accroît les volumes de transactions. La nomination attendue de Kevin Warsh à la tête de la Fed stabilise la crédibilité à long terme. Le DXY reste renforcé géopolitiquement et ancré technologiquement. Il est plus profondément intégré que jamais dans le commerce mondial.  Long

Le quantique : révolution ou simple battage ?IonQ s'est imposé comme l'acteur le plus en vue de la course mondiale au quantique, au carrefour de la science de pointe et de la sécurité nationale. Son architecture à ions piégés, atteignant 99,99 % de fidélité en 2025, la place devant ses rivaux supraconducteurs. Le soutien législatif est majeur : le National Quantum Initiative Reauthorization Act de 2026 prolonge le financement fédéral jusqu'en 2034, signalant la volonté américaine de maintenir sa suprématie face au programme massif de la Chine.
Pourtant, le récit financier de l'entreprise est entaché de polémiques. En février 2026, Wolfpack Research a affirmé que 86 % des revenus d'IonQ provenaient de subventions du Pentagone et que les réservations de 2024 étaient gonflées de 54,6 millions de dollars. Ce rapport a entraîné une chute de 11 % de l'action et a jeté le doute sur le rachat de SkyWater Technology pour 1,8 milliard de dollars. La direction a réfuté ces allégations, citant un chiffre d'affaires record au T3 2025 et 3,5 milliards de dollars de réserves de trésorerie.
Stratégiquement, IonQ mène une intégration verticale ambitieuse. L'acquisition de SkyWater permet une fabrication directe de wafers, avançant d'un an l'objectif des 2 millions de qubits. Parallèlement, l'opération "Patent Shield" vise à établir un levier de licence sur les fournisseurs de cloud. Dans la cybersécurité, les rachats d'ID Quantique et Skyloom renforcent sa plateforme contre les menaces quantiques. L'objectif d'un milliard de dollars de revenus d'ici 2030 repose entièrement sur l'exécution rigoureuse de cette vision.  Short

La transformation de l'or justifie-t-elle un cours à 7 000 $ ?Le marché mondial de l'or connaît un changement de paradigme fondamental, le métal passant d'une couverture passive à une nécessité stratégique. Avec une dette américaine dépassant 38 billions de dollars et un ratio dette/PIB de 124 %, le rapport soutient que la dépréciation de la dette souveraine est mathématiquement inévitable. Parallèlement, les fractures géopolitiques, telles que la capture du président Maduro en janvier 2026, poussent les nations à se diversifier hors du dollar. Le lancement par les BRICS en octobre 2025 de la monnaie « Unit », adossée à 40 % à l'or, signale un effort mondial pour remonétiser l'or en tant qu'actif de réserve neutre ultime.
La convergence de ces forces crée une « pénurie d'offre ». Avec une dette mondiale proche de 346 billions de dollars et les risques de cyber-guerre soulignant le statut d'« actif analogique » de l'or, le rapport prévoit 7 000 $ l'once comme un ajustement rationnel d'un actif stratégique. La thèse soutient que l'or est passé d'un simple outil de diversification à un matériau stratégique « indispensable » pour les banques centrales, les entreprises technologiques et les investisseurs cherchant une protection contre un effondrement systémique.
Au-delà de la monnaie, l'or devient indispensable aux infrastructures technologiques. La révolution de l'IA crée une demande industrielle inélastique, l'or étant essentiel à la gestion thermique des puces haute performance comme la B200 de NVIDIA. Cette « taxe IA » retire définitivement le métal de la circulation. Les réformes de Bâle III ont catalysé la demande en élevant l'or physique au rang d'actif de niveau 1 (Tier 1). De plus, les applications dans l'informatique quantique et les réseaux 6G créent de nouvelles sources de consommation.  Long

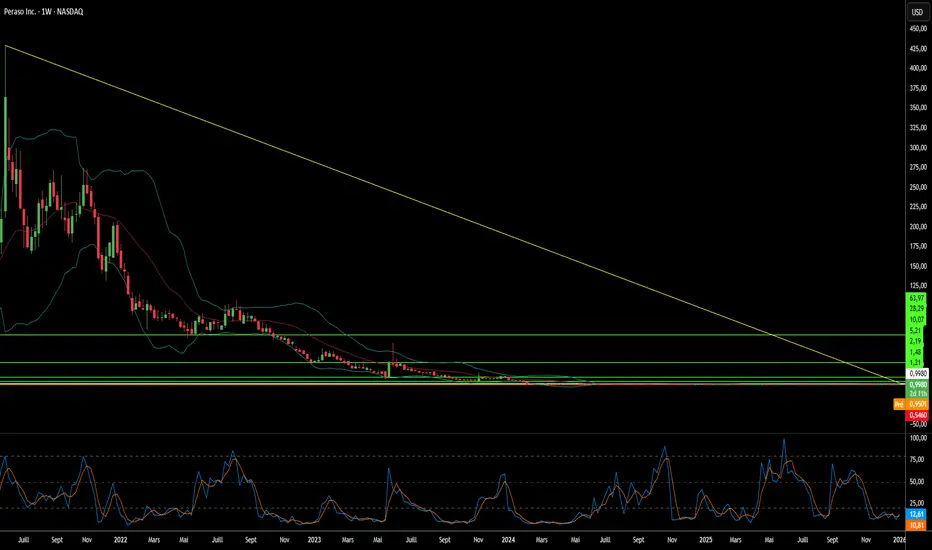
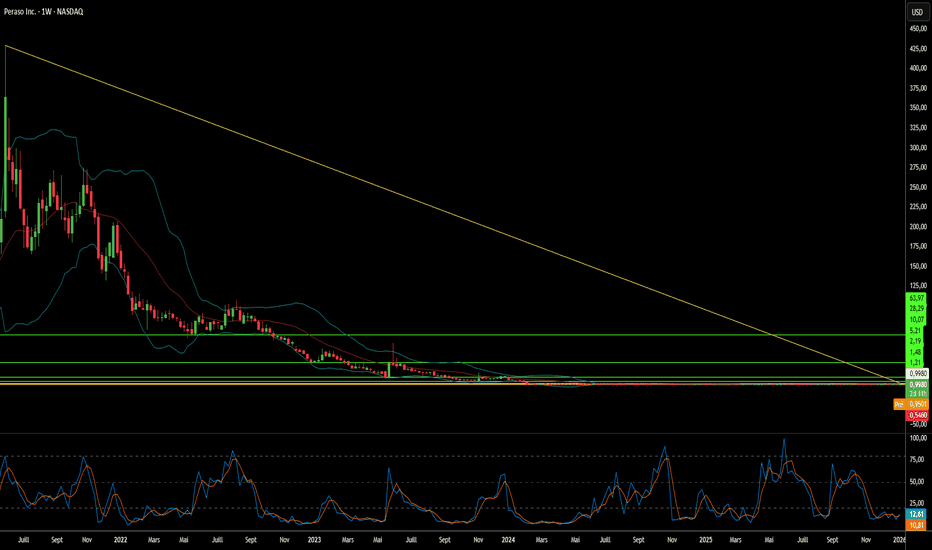
L'absorption d'oxygène peut-elle forger une révolution sans fil Peraso Inc. (NASDAQ: PRSO) opère à l'intersection de la géopolitique, de la physique et de l'innovation des semi-conducteurs dans le spectre des ondes millimétriques 60 GHz. Alors que les gouvernements occidentaux démantèlent les infrastructures chinoises via des initiatives "Rip and Replace", Peraso s'impose comme un bénéficiaire stratégique — offrant des puces conçues en Amérique du Nord et fabriquées par TSMC qui répondent aux normes "Clean Network". La technologie de l'entreprise exploite une particularité de la physique atmosphérique : les molécules d'oxygène absorbent les signaux 60 GHz dans un rayon de 1 à 2 km, créant à la fois une limite et un avantage stratégique. Ce phénomène permet une isolation spatiale pour la réutilisation des fréquences et une sécurité native, rendant les solutions de Peraso idéales pour les réseaux urbains denses et les communications militaires tactiques.
La direction de l'entreprise possède une expertise reconnue dans la standardisation des technologies de connectivité. Peraso détient neuf brevets essentiels au standard IEEE 802.11ay (WiGig). Bien que le chiffre d'affaires du T3 2025 ait atteint 3,2 millions de dollars (en hausse de 45 %), le titre reste sous-évalué, comme en témoigne la tentative d'OPA hostile de Mobix Labs à 1,30 $ par action.
La thèse d'investissement repose sur trois piliers : les vents géopolitiques favorables, la physique irremplaçable du 60 GHz et un portefeuille de brevets robuste. Pour les investisseurs recherchant une exposition à la révolution de la "fibre sans fil", Peraso représente une opportunité "deep-tech" dans un segment méconnu du marché de la connectivité.  Long
Mobileye : transformer 19M d'unités en domination du marché ?Mobileye Global Inc. a sécurisé un carnet de commandes transformateur de 19 millions d'unités via deux accords majeurs : 9 millions de puces EyeQ6H pour l'ADAS de nouvelle génération d'un constructeur américain du top 10, et un engagement antérieur de Volkswagen. Cette réussite intervient durant une période difficile, marquée par une chute de 50 % de l'action en 2025, mais elle signale un pivot fondamental du modèle économique de l'entreprise. Passer de la vente de puces de sécurité basiques à 40–50 $l'unité à une plateforme complète « Surround ADAS » à 150–200$ par véhicule représente un triplement du potentiel de revenus, positionnant Mobileye comme un fournisseur de plateforme axé sur le logiciel plutôt qu'un simple fournisseur de composants.
Le fondement technique de cette stratégie repose sur la puce EyeQ6H, un processeur 7nm capable de gérer les données de 11 capteurs, tout en excluant délibérément la coûteuse technologie LiDAR. Cette conception soucieuse des coûts permet une conduite sur autoroute sans les mains jusqu'à 130 km/h pour les véhicules grand public, consolidant plusieurs fonctions dans un seul ECU et simplifiant la production pour les constructeurs. La technologie propriétaire Road Experience Management (REM™), qui collecte les données de millions de véhicules pour créer des cartes haute définition, offre un rempart de propriété intellectuelle substantiel face à des concurrents comme Tesla et Nvidia. Les capacités de mise à jour à distance (OTA) garantissent que la plateforme reste actuelle tout au long du cycle de vie du véhicule.
Cependant, Mobileye fait face à des vents contraires importants qui tempèrent l'enthousiasme des investisseurs. Avec 3 000 de ses 4 300 employés basés en Israël, l'incertitude géopolitique affecte la valorisation et les opérations, entraînant récemment une réduction de 5 % des effectifs (200 employés). La concurrence des rivaux chinois comme Huawei et Xpeng, qui développent des solutions internes, représente une menace existentielle pour ses parts de marché. L'entreprise qualifie 2025 d'« année de transition » marquée par des problèmes d'inventaire, mais l'imposant carnet de commandes et le modèle de revenus amélioré font de 2026 une année potentiellement charnière. Le succès dépendra d'une exécution sans faille des lancements de produits et de la capacité à maintenir un leadership technologique tout en naviguant entre tensions géopolitiques et concurrence accrue dans le secteur de la conduite autonome. Long 
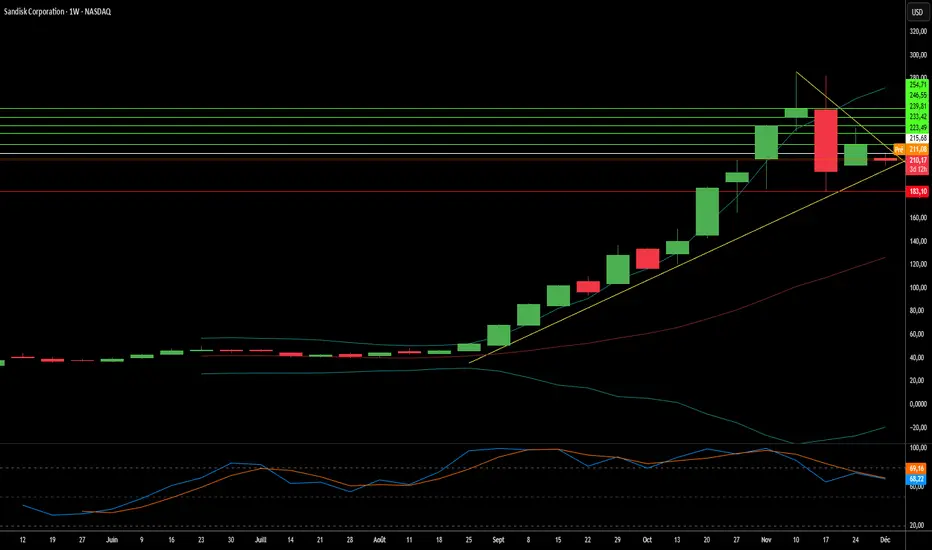
SanDisk Bâtit-elle les Fondations de l'Économie de l'IA ?SanDisk Corporation (NASDAQ: SNDK) est sortie de sa scission de Western Digital en février 2025 en tant que puissance pure de la mémoire flash, parfaitement positionnée pour le boom de l'infrastructure d'Intelligence Artificielle (IA). L'action de la société a grimpé vers les 230 dollars par action, Morgan Stanley projetant des objectifs pouvant atteindre 273 dollars, tirée par une convergence rare d'innovation technologique, de manœuvres géopolitiques et de vents porteurs macroéconomiques. La séparation a débloqué une valeur actionnariale significative en éliminant la « décote de conglomérat », permettant à SanDisk de poursuivre une stratégie agressive axée exclusivement sur la mémoire flash. Simultanément, l'activité de disques durs (HDD) fonctionne de manière indépendante.
La technologie BiCS8 de la société représente une percée dans l'architecture 3D NAND, utilisant une conception CMOS Bonded to Array (CBA) qui atteint une densité de bits supérieure de 50 % et des vitesses d'E/S (I/O) allant jusqu'à 4,8 Gb/s — des capacités critiques pour les charges de travail d'entraînement et d'inférence de l'IA. Ce bond technologique, combiné à des partenariats de fabrication stratégiques avec Kioxia au Japon et à un désinvestissement calculé des actifs chinois au profit de JCET, positionne SanDisk pour naviguer dans le conflit des semi-conducteurs entre les États-Unis et la Chine tout en maintenant l'accès aux marchés critiques. Le marché de la mémoire flash NAND connaît une pénurie structurelle d'approvisionnement après des années de sous-investissement, avec des prix contractuels en hausse de plus de 60 % dans certaines catégories et des fabricants incapables de mettre en ligne de nouvelles capacités avant fin 2026 en raison du calendrier de construction de 18 à 24 mois pour les usines de pointe (Fabs).
La performance financière de SanDisk valide ce positionnement stratégique, avec un chiffre d'affaires de 1,901 milliard de dollars au quatrième trimestre 2025 (en hausse de 8 % par rapport à l'année précédente) et un revenu du segment cloud en croissance annuelle de 25 % pour atteindre 213 millions de dollars. La société a atteint une position de trésorerie nette de 91 millions de dollars plus tôt que prévu tout en élargissant ses marges brutes non-GAAP à 26,4 %. Les SSD (Solid State Drives) d'entreprise comme le SN670 UltraQLC de 122,88 To et le PCIe Gen5 DC SN861 remplacent les disques durs traditionnels dans les architectures de centres de données, car les charges de travail d'IA exigent la densité des HDD combinée à la vitesse du flash. L'entreprise est également pionnière dans la technologie High Bandwidth Flash (HBF), qui pourrait offrir une capacité à l'échelle du pétaoctet à des coûts nettement inférieurs à ceux de la High Bandwidth Memory (HBM) traditionnelle, ce qui pourrait potentiellement révolutionner l'économie de l'inférence de l'IA et solidifier le rôle de SanDisk en tant que fournisseur d'infrastructure critique pour l'économie de l'IA.  Long

Le géant silencieux de la Silicon Valley réécrit-il l’IA ?Broadcom s’est imposée comme l’architecte critique mais sous-estimé de la révolution de l’intelligence artificielle. Alors que les applications grand public d’IA dominent l’actualité, Broadcom opère dans la couche infrastructure : conception de puces personnalisées, maîtrise des technologies réseau et gestion de plateformes cloud d’entreprise. L’entreprise détient 75 % du marché des accélérateurs IA sur mesure, partenaire exclusif de Google pour ses Tensor Processing Units (TPU) et vient de signer un accord majeur avec OpenAI. Cette position de « marchand d’armes » de l’IA a propulsé Broadcom à une valorisation de 1,78 billion de dollars, en faisant l’une des sociétés de semiconducteurs les plus précieuses au monde.
La stratégie de l’entreprise repose sur trois piliers : domination du silicium personnalisé via la plateforme XPU, contrôle du cloud privé grâce au rachat de VMware, et ingénierie financière agressive. L’expertise technique de Broadcom dans des domaines critiques comme la technologie SerDes et l’encapsulation avancée de puces crée des barrières concurrentielles redoutables. L’Ironwood TPU v7 conçu pour Google offre des performances exceptionnelles grâce à des innovations en refroidissement liquide, une capacité mémoire HBM3e massive et des interconnexions optiques ultra-rapides permettant à des milliers de puces de fonctionner comme un système unifié. Cette intégration verticale du design silicium au logiciel d’entreprise génère un modèle de revenus diversifié et résistant à la volatilité du marché.
Broadcom est toutefois confrontée à des risques importants. Sa dépendance à TSMC pour la production crée une vulnérabilité géopolitique, surtout avec les tensions croissantes dans le détroit de Taïwan. Les restrictions commerciales sino-américaines ont comprimé certains marchés, même si les sanctions ont aussi concentré la demande chez les fournisseurs conformes. Par ailleurs, l’entreprise porte plus de 70 milliards de dollars de dette issus du rachat de VMware, nécessitant un désendettement agressif malgré des flux de trésorerie solides. Le passage controversé de VMware à un modèle d’abonnement, bien que couronné de succès financier, a provoqué des frictions avec les clients.
À l’horizon, Broadcom semble idéalement positionnée pour la poursuite du développement des infrastructures IA jusqu’en 2030. Le basculement vers les charges d’inférence et les systèmes d’IA « agentiques » favorise les circuits intégrés spécifiques (ASIC) au détriment des GPU généralistes — le point fort majeur de Broadcom. Son portefeuille de brevets procure à la fois des revenus de licence offensifs et une protection défensive pour ses partenaires. Sous la direction rigoureuse du PDG Hock Tan, Broadcom a démontré une efficacité opérationnelle impitoyable, ne se concentrant que sur les clients entreprise à plus forte valeur tout en cédant les actifs non stratégiques. À mesure que le déploiement de l’IA s’accélère et que les entreprises adoptent des architectures de cloud privé, la position unique de Broadcom — couvrant le silicium personnalisé, l’infrastructure réseau et les logiciels de virtualisation — en fait un facilitateur essentiel, quoique largement invisible, de l’ère de l’IA.  Long

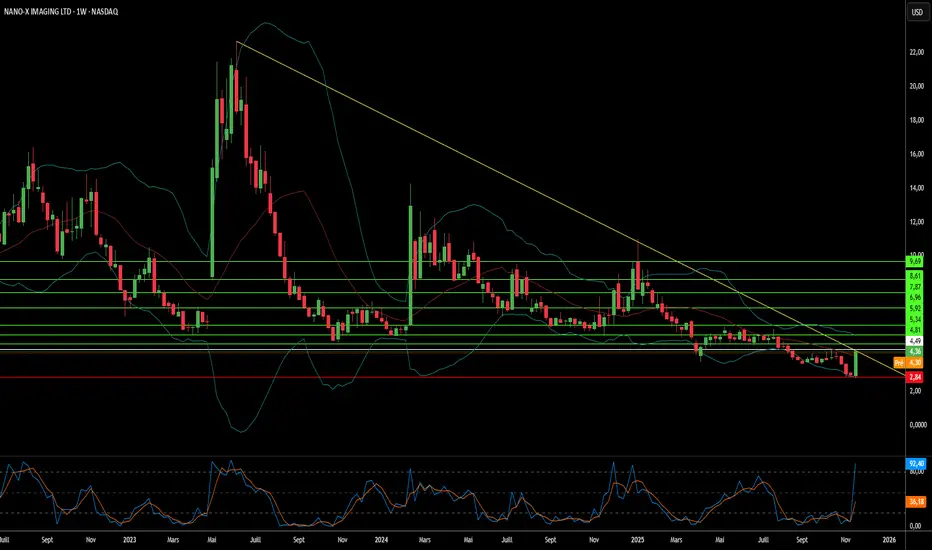
Rayons X : la prochaine rupture d’une industrie centenaire ?Nano-X Imaging tente de restructurer fondamentalement l’industrie de l’imagerie médicale grâce à la convergence d’innovations en semi-conducteurs et de disruption du modèle économique. L’entreprise a commercialisé une source rayons X à cathode froide qui remplace la technologie centenaire d’émission thermo-ionique — qui gaspille 99 % de l’énergie en chaleur — par une émission de champ à partir de millions de nanocônes de molybdène fonctionnant à température ambiante. Cette percée, fabriquée dans son usine de semi-conducteurs en Corée du Sud près du cluster SK Hynix, rend possible le système Nanox.ARC : un appareil de tomosynthèse compact et numériquement agile qui élimine le besoin de systèmes de refroidissement massifs et de portiques rotatifs caractéristiques des scanners TDM traditionnels.
Rayons X : la prochaine rupture d’une industrie centenaire ?
La stratégie commerciale repose sur le « Medical Screening as a Service » (MSaaS), transformant l’imagerie d’une dépense d’investissement en dépense opérationnelle — particulièrement avantageux dans l’environnement actuel de taux d’intérêt élevés où les hôpitaux sont confrontés à des contraintes budgétaires en capital. Des partenariats stratégiques offrent un accès immédiat au marché : l’accord 3DR Labs connecte Nano-X à plus de 1 800 hôpitaux américains et intègre directement des algorithmes d’IA approuvés par la FDA dans les flux de travail radiologiques existants ; les déploiements internationaux couvrent le Mexique (630 unités avec SPI Medical), la Corée du Sud et le Vietnam (2 500 systèmes soutenus par SK Telecom), ainsi que des sites de référence en France. La direction a publié un guidance ambitieux de 35 millions de dollars de revenus en 2026 (croissance d’en Tender ~900 % par rapport à 2025), en route vers 72,6 millions prévus d’ici 2028.
La thèse d’investissement repose sur la validation technologique (autorisation FDA 510(k), usine de semi-conducteurs opérationnelle), la résilience géopolitique (chaîne d’approvisionnement découplée de l’instabilité au Moyen-Orient) et l’alignement macroéconomique (modèle OpEx favorisé en période de restriction de capital). Les risques d’exécution restent toutefois élevés : forte consommation de trésorerie (30,4 M$ de flux de trésorerie opérationnel négatif), besoin continu de levées de fonds (offre récente de 15 M$) et incertitude d’adoption. Le sentiment des analystes est haussier avec un objectif moyen de 7,75 $ (+120 % d’upside) ; les projections les plus agressives atteignent 23 $, conditionnées à un déploiement réussi à grande échelle du modèle de revenus récurrents qui remet en cause de fond en comble le paradigme traditionnel de vente d’équipements des leaders historiques comme GE, Siemens et Philips.  Long

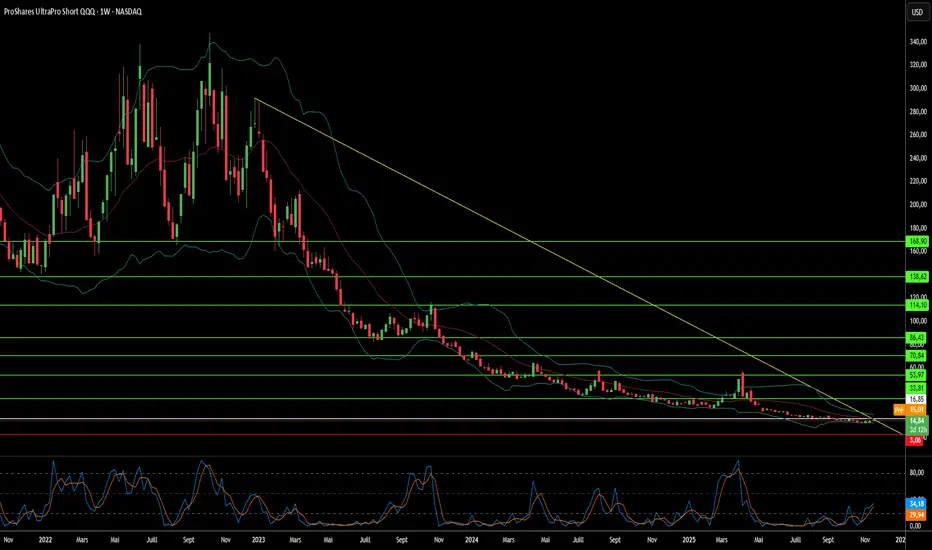
Les tensions asiatiques triplent-elles votre couverture ?Comment l'escalade des tensions géopolitiques entre la Chine et le Japon crée un cas d'investissement convaincant pour le ProShares UltraPro Short QQQ (SQQQ), un ETF inverse triplement levier qui suit l'indice Nasdaq-100 (NDX). La concentration extrême du Nasdaq-100 dans les secteurs technologiques (pondération de 61 %) et sa dépendance à des chaînes d'approvisionnement mondiales impeccables le rendent particulièrement vulnérable à l'instabilité en Asie-Pacifique. La structure triple inverse du SQQQ permet aux investisseurs de profiter des baisses attendues du NDX sans comptes de marge traditionnels, tandis que son mécanisme de composition quotidienne est optimisé pour capturer les mouvements de forte volatilité et les chutes directionnelles que les crises géopolitiques déclenchent généralement.
La vulnérabilité principale provient des points d'étranglement critiques dans les chaînes d'approvisionnement en Asie de l'Est. La Chine contrôle près de 90 % du traitement mondial des terres rares essentielles pour les moteurs de VE, les capteurs et les systèmes de défense, et a déjà armé cette domination contre le Japon lors de différends territoriaux. Parallèlement, le Japon détient 50 % du marché mondial des matériaux semiconducteurs critiques comme les photoresists, rendant toute interruption équivalente à l'arrêt de la fabrication de puces pour les entreprises NDX. Avec le Nasdaq-100 tirant environ 10 % de ses revenus directement de la Chine continentale et près de 50 % à l'international, les tensions croissantes menacent des pertes de revenus simultanées sur plusieurs marchés majeurs tout en forçant une régionalisation coûteuse des chaînes d'approvisionnement qui comprime les marges bénéficiaires.
Au-delà des chaînes physiques, l'analyse identifie les opérations cyber parrainées par l'État comme la menace aiguë la plus immédiate. Les agences américaines estiment que des acteurs cyber chinois se positionnent préalablement sur les réseaux d'infrastructures critiques pour permettre des attaques disruptives lors de crises majeures, le Japon ayant signalé des cyberattaques militaires chinoises antérieures contre 200 entreprises et instituts de recherche. Des arrêts de production induits par le cyber pourraient générer des milliards de pertes de revenus tout en dégradant la production d'innovation qui soutient les valorisations NDX. L'incertitude géopolitique est directement corrélée à une réduction des dépenses R&D des entreprises et à des baisses démontrées de la qualité des brevets et des taux de citation.
La convergence de ces risques — armement des chaînes d'approvisionnement, coûts forcés de régionalisation, taux d'actualisation élevés dus aux primes de risque géopolitique et menaces de cyberguerre — crée un environnement optimal pour l'exposition triple inverse du SQQQ. Les conseils d'administration qui échouent à intégrer une surveillance robuste des risques géopolitiques dans les valorisations NDX représentent un échec fondamental de gouvernance, car le passage structurel de l'efficacité globale à des chaînes d'approvisionnement axées sur la résilience nécessite des dépenses en capital importantes qui minent les valorisations de croissance élevée soutenant les prix actuels du NDX.  Long

Les puces mémoire, nouvelles armes géopolitiques ?Micron Technology a réalisé une transformation stratégique passant d'un producteur de mémoire générique à un fournisseur d'infrastructure critique, se positionnant à l'intersection des besoins en calcul IA et des intérêts de sécurité nationale des États-Unis. Les performances fiscales 2025 de l'entreprise démontrent le succès de ce pivot, avec les revenus des centres de données en hausse de 137 % d'une année sur l'autre pour représenter 56 % des ventes totales. Les marges brutes se sont élargies à 45,7 %, la société capturant un pouvoir de tarification sur l'ensemble de son portefeuille avancé de High-Bandwidth Memory (HBM) et de produits DRAM traditionnels. Cette expansion double des marges résulte d'une dynamique de marché inhabituelle : la réallocation de capacité vers des puces IA spécialisées a créé des contraintes d'approvisionnement artificielles dans la mémoire legacy, entraînant des hausses de prix dépassant 30 % dans certains segments. En revanche, la capacité HBM3E jusqu'en 2026 est déjà épuisée.
Le leadership technologique de Micron se concentre sur l'efficacité énergétique et l'innovation en fabrication, qui se traduisent directement en économie client. Les solutions HBM3E de l'entreprise offrent une bande passante supérieure à 1,2 To/s tout en consommant 30 % d'énergie en moins que les configurations 8 couches concurrentes — un avantage critique pour les opérateurs hyperscale gérant les coûts d'électricité sur d'immenses emprises de centres de données. Cet avantage d'efficacité est renforcé par des avancées scientifiques en fabrication, en particulier le déploiement en production de masse du DRAM 1γ utilisant la lithographie extrême ultraviolette. Cette transition de nœud délivre plus de 30 % de bits par plaquette que les générations précédentes tout en réduisant la consommation d'énergie de 20 %, créant des avantages de coûts structurels que les concurrents doivent égaler par des investissements massifs en R&D.
La position unique de l'entreprise en tant que seul fabricant américain de HBM l'a transformée d'un fournisseur de composants en un actif national stratégique. Le plan d'expansion de Micron aux États-Unis de 200 milliards de dollars, soutenu par 6,1 milliards de dollars de financement de la loi CHIPS, vise à produire 40 % de sa capacité DRAM domestiquement d'ici une décennie. Ce positionnement géostratégique accorde un accès préférentiel aux hyperscalers américains et aux projets gouvernementaux nécessitant des composants sécurisés et sourcés localement, un fossé concurrentiel indépendant des spécifications technologiques immédiates. Combiné à un portefeuille robuste de propriété intellectuelle couvrant l'empilement mémoire 3D et les architectures de démarrage sécurisées, Micron a établi plusieurs couches défensives qui transcendent les cycles typiques de l'industrie des semi-conducteurs, validant une thèse d'investissement pour une croissance soutenue de marges élevées via des moteurs structurels plutôt que cycliques.  Long

La lumière peut-elle alimenter l’avenir de l’IA ?L’essor exponentiel de l’intelligence artificielle a révélé les limites physiques des infrastructures électroniques traditionnelles. Les interconnexions électriques, autrefois piliers de l’informatique, peinent désormais à répondre aux exigences croissantes en données, générant une chaleur considérable et une inefficacité énergétique. POET Technologies émerge comme une force transformatrice dans ce paysage, en exploitant sa plateforme Optical Interposer™ pour intégrer des composants électroniques et photoniques au niveau de la plaquette. Cette innovation permet des vitesses de données de 800G à 1,6T, répondant aux besoins insatiables en bande passante des clusters d’IA et des centres de données hyperscalables, tout en réduisant drastiquement la consommation énergétique.
Au cœur de l’avantage de POET se trouve son procédé breveté à faible budget thermique, qui permet l’intégration photonique sans les méthodes coûteuses et à haute température typiques de la fabrication de semi-conducteurs. Cette approche minimise non seulement les déséquilibres thermiques et les pertes de signal, mais s’aligne également parfaitement avec l’infrastructure existante des fonderies CMOS, formant la base d’un modèle économique « léger en actifs ». En licenciant son procédé et en formant des coentreprises stratégiques, POET se développe efficacement sans dépenses d’investissement massives. Ses collaborations avec Foxconn et Semtech valident la maturité industrielle de la plateforme, tandis qu’un placement privé de 75 millions de dollars renforce sa capacité financière à accélérer la recherche, les acquisitions et les partenariats de fabrication.
Au-delà de la technologie, les innovations de POET ont des implications géopolitiques et environnementales profondes. Alors que les nations s’efforcent de garantir leur indépendance en semi-conducteurs et leur résilience énergétique, la photonique économe en énergie et fabriquée localement de POET devient un atout stratégique crucial. Les interconnexions optiques peuvent réduire la consommation énergétique des centres de données jusqu’à la moitié, répondant directement aux préoccupations croissantes en matière de durabilité et de sécurité nationale liées à l’empreinte énergétique de l’IA. De plus, les architectures photoniques renforcent intrinsèquement la cybersécurité en offrant une communication résistante aux interférences et à très faible latence, essentielle pour les systèmes d’IA distribués et les systèmes de défense.
En somme, POET Technologies transcende la définition d’une entreprise de semi-conducteurs ; elle représente l’infrastructure physique sur laquelle repose la prochaine phase de l’intelligence artificielle, de la souveraineté numérique et de la stabilité énergétique mondiale. En transformant la lumière en nouveau langage de l’informatique, POET se positionne non seulement comme un acteur du marché, mais comme un facilitateur indispensable de l’avenir durable et sécurisé de l’IA.  Long

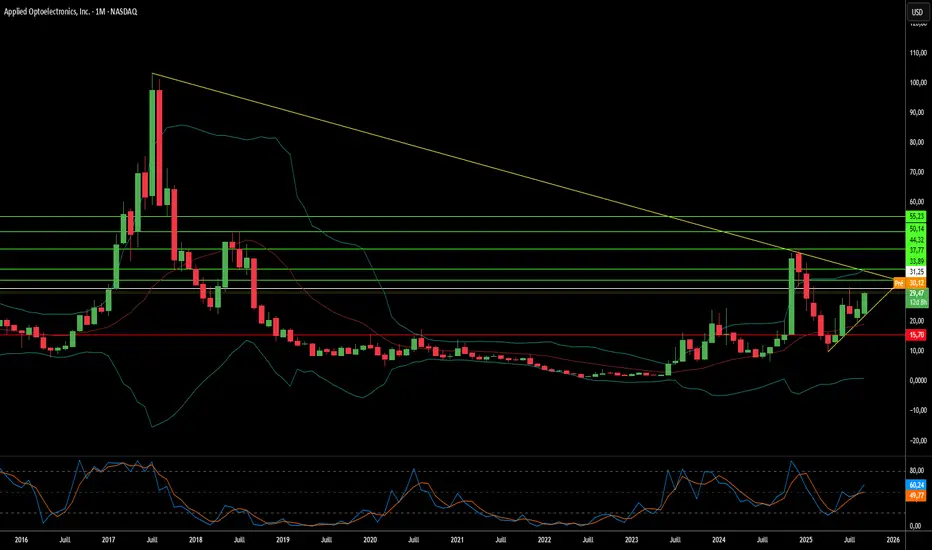
Une small-cap peut-elle survivre à la révolution des données IA?Applied Optoelectronics (AAOI) représente une proposition d'investissement à haut risque à l'intersection de l'infrastructure d'intelligence artificielle et du réalignement géopolitique de la chaîne d'approvisionnement. Cette entreprise de réseaux optiques à petite capitalisation s'est positionnée comme un fabricant verticalement intégré de transceivers optiques avancés, exploitant une technologie laser propriétaire pour servir les centres de données hyperscale qui propulsent le boom de l'IA. Avec une croissance des revenus annuelle de 77,94 % atteignant 368,23 millions de dollars en AF 2024, AAOI a réussi à réengager un important client hyperscale et a commencé à expédier des transceivers de centre de données 400G, marquant un potentiel revirement de la perte de client de 2017 qui avait auparavant écrasé les performances de son action.
Le pivot stratégique de l'entreprise se concentre sur la transition de produits à faible marge vers des transceivers haute performance 800G et 1,6T, tout en relocalisant simultanément la capacité de fabrication de la Chine vers Taïwan et les États-Unis. Ce réalignement de la chaîne d'approvisionnement, formalisé par un bail de 15 ans pour une installation à New Taipei City signé en septembre 2025, positionne AAOI pour bénéficier des préférences de sourcing domestique et d'incitations gouvernementales potentielles comme la loi CHIPS. Le marché des transceivers optiques, évalué à 13,6 milliards de dollars en 2024 et projeté à 25 milliards de dollars d'ici 2029, est propulsé par des vents favorables substantiels, incluant les charges de travail IA, le déploiement 5G et l'expansion des centres de données hyperscale.
Cependant, la base financière d'AAOI reste précaire malgré une croissance des revenus impressionnante. L'entreprise a rapporté une perte nette de 155,72 millions de dollars en 2024 et porte plus de 211 millions de dollars de dette, tout en faisant face à une dilution continue des actions due à des offres d'equity qui ont augmenté les actions en circulation de 25 millions à 62 millions. Le risque de concentration des clients persiste comme une vulnérabilité fondamentale, les centres de données représentant 79,39 % des revenus. L'examen externe a remis en question la viabilité de l'expansion à Taïwan, certains rapports qualifiant l'histoire de production 800G d'"illusion optique" et soulevant des préoccupations sur la préparation des installations de fabrication.
La thèse d'investissement dépend en fin de compte du risque d'exécution et du positionnement concurrentiel dans un paysage technologique en rapide évolution. Bien que l'intégration verticale et la technologie laser propriétaire d'AAOI offrent une différenciation par rapport à des géants comme Broadcom et Lumentum, la technologie d'optique co-empaquetée émergente (CPO) menace de perturber les transceivers traditionnels enfichables. Le succès de l'entreprise dépend de la montée en production réussie des 800G, de l'opérationnalisation de l'installation à Taïwan, de l'atteinte d'une rentabilité constante et du maintien des relations avec les clients hyperscale réengagés. Pour les investisseurs, AAOI représente une opportunité classique à haut risque et haute récompense, où une exécution stratégique pourrait délivrer des rendements significatifs ; cependant, les vulnérabilités financières et les défis opérationnels présentent des risques substantiels de baisse.4.8sHow can Grok help?Upgrade to SuperGrok  Long